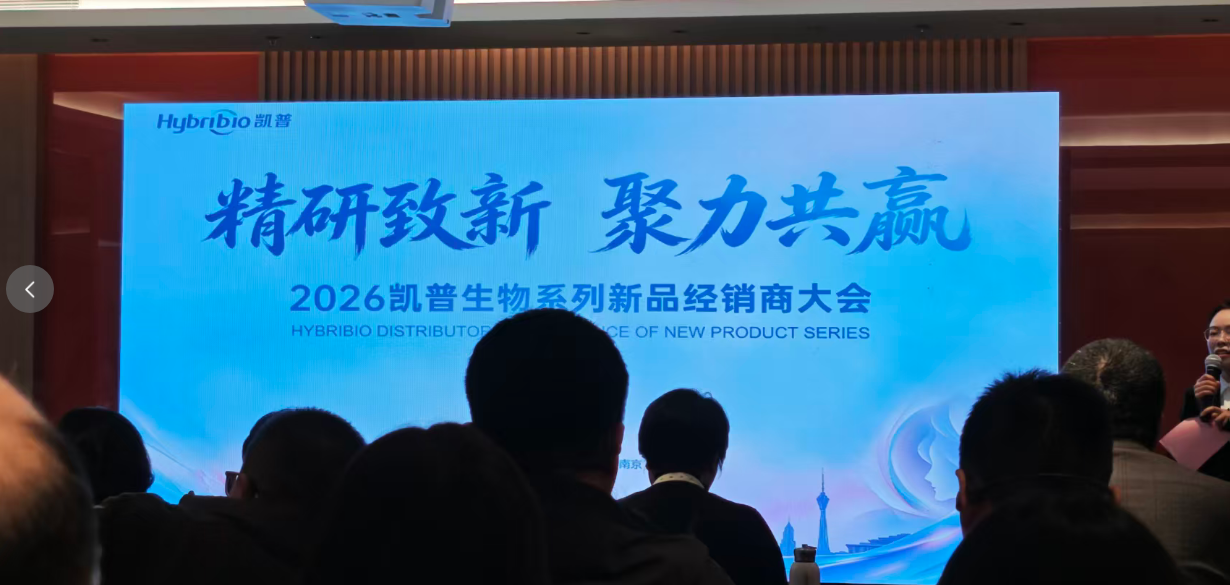
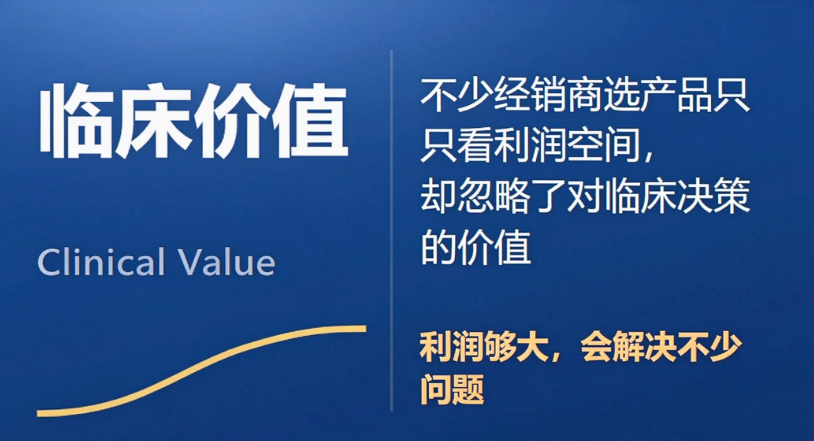
11月15日,在南京参加了凯普生物的2026年的经销商大会,让我对当下IVD的商业模式又有了一些新的看法。如果站在IVD行业之外吃瓜,那我们大可继续喊:IVD行业完了,做不了,渠道要洗牌,业务越来越难做之类的。但我们大多数人,还是要继续吃IVD这口饭的,那就必须得去想想,接下来的业务到底该怎么做。这次参加凯普的新品经销商大会之前,先参加了14日的生殖健康与宫颈癌综合防控学术交流会生殖健康与宫颈癌综合防控学术交流会即将开启;这场学术交流会的的规格非常高,国内外的宫颈癌相关专家都来了,聊的也都是当下宫颈癌防控最前沿的学术进展,干货满满。而在新品经销商大会上,凯普重点介绍了新获证的阴道炎核酸检测、HBV定量检测等产品。整场会议给我感受最深的点是:凯普和凯普的经销商团队正在加速回归产品的临床价值销售模式。而不是在单纯的讲产品方案,解决方案,而是从政策端口、疾病防治的端口去研究怎么做好这个生意。IVD产品本身就是医疗品,它的核心价值就应该是临床价值,但过去的很多年,我们一直把IVD当成一门纯生意,每天想着怎么分钱,经销商拿多少,临床拿多少之类的。所以,很多IVD企业、经销商,其实一直都没搞弄IVD到底是一个什么样的业务,只想知道哪个更赚钱。有很多做的非常好的IVD项目,其实并没有太多的临床价值,但就是因为价格合理,利润够分,检测量非常大。“有钱能使鬼推磨”这句俗语放在任何行业都没问题,所以在商场上唯利润论是有根基的,但利润多少合适呢?这是值得商榷的。你且看看IVD上市企业,利润里在50%以下的都不好意思说话,80-90%以上的一抓一大把,这两年因为集采的原因,毛利率基本都被打下来了。但我们对比其他行业:钢铁企业毛利率0%~6%、经销商1%~3%;煤炭开采企业22%~30%、贸易商1%~3%;油气开采25%~30%、炼化6%~9%、成品油经销商4%~8%;餐饮门店毛利率50%~65%、食材配送经销商8%~20%;快递总部12%~23%、末端网点5%~12%;芯片设计30%~50%、晶圆制造20%~30%,纯现货代理商3%~12%、方案型分销15%~25%;PC品牌厂商8%~14%,分销渠道2%~12%。
看完其他行业,是不是觉得IVD行业也还行~这就是企业运营的实际情况和大家的感知出现偏差。容易钱赚惯了,就会想着一直赚容易钱。
那为啥现在有这么多IVD企业倒闭或者运营艰难?
答案就在于,做了太多无用的东西,还加了一堆杠杆,账上的钱烧完了,造血功能还没建起来,可不就得倒闭。
所以,乘着还有余钱的时候,一定要去研究一下,临床真正的需求是什么?什么是临床价值?
IVD产品的临床价值就是:检验结果能够改变临床决策
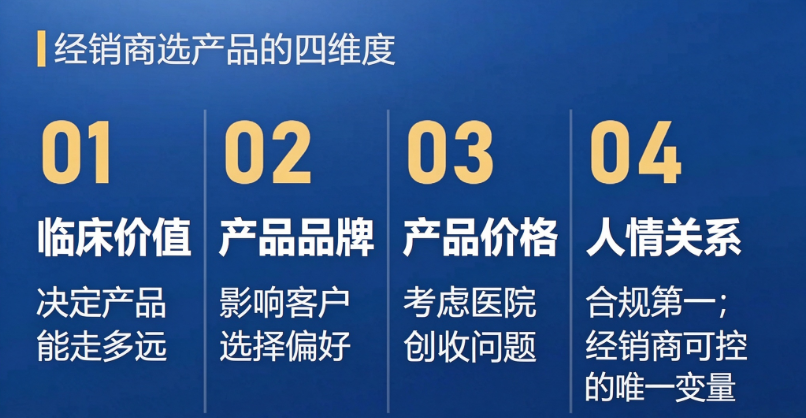
IVD企业和经销商注意,当红利期结束,整个IVD行业进入存量竞争时代的时候,原来的模式就跑不通了,只有回归临床价值这一条路。医院选择IVD产品的“四道关”:价值、品牌、价格、关系其实,也很简单:所谓的商业机会,其实就是回到检验本身,回到临床医生诊疗的过程里。不管是过去还是以后,一款好的IVD产品主要看四个维度,而每一个维度背后都是企业需要花时间、花精力去思考的。不同的企业,对其排序可能会有所不同。原来是把产品价格和人情关系放在前面。选IVD产品,先把关注点放在临床价值,看看这款产品能否改变诊疗决策,是否对疾病的治疗有价值,这是核心中的核心。能选进口,不选国产,能选五虎,不选其他,能选好的,不选差的;这就是品牌带来的优势,同时品牌优势在一定程度上也会转化为价格优势。在有临床价值的产品里面,选择不同的品牌,就会对应不同的价格,进口的>国产头部的>国产腰部的>小微企业的。原来很多IVD产品的定价是按照收费定的,公司定好了,就让销售、渠道去推,市场调节的作用比较小,但是集采之后,市场的调节作用会越来越强。对于代理商而言,这是他们唯一能能控制的变量,但是人情关系是怎么出来的呢?以前靠吃吃喝喝,以后很难了,得靠服务,靠自己的服务来获得客户的认可和持续选择。从凯普的这次经销商大会,看到了IVD行业很多深层次的变化;也找到了一些可以穿越周期的方法,分享给大家:声明:本微信注明来源的稿件均为转载,仅用于分享,不代表平台立场,如涉及版权等问题,请尽快联系我们,我们第一时间更正。