2025年,罗氏诊断中国区销售收入同比下降24%。
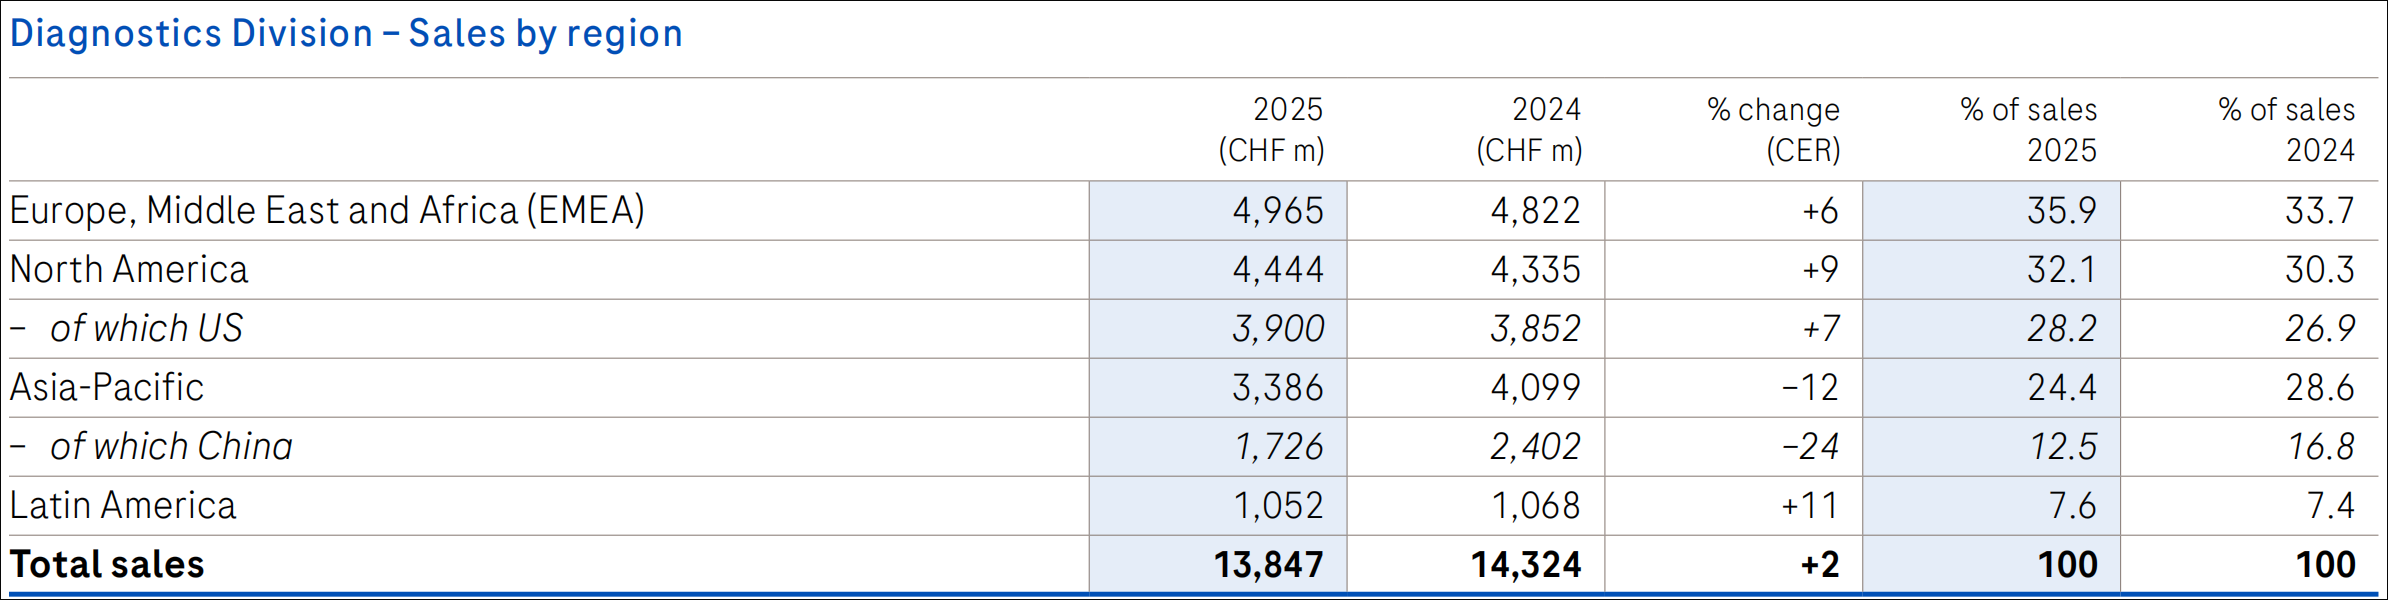
图/罗氏2025年年度报告
这一年,罗氏诊断中国区营收17.26亿瑞士法郎(约153亿元人民币),2024年这一数据为24.02亿瑞士法郎(约192亿元人民币)。
再往前看的话,2023年罗氏诊断中国区营收为24.75亿瑞士法郎,2022年是25.80亿瑞士法郎。也就是说,新冠期间增长已经承压了。
这一点很重要,它意味着即便不考虑化学发光集采因素,罗氏诊断中国区已经出现了增长停滞的情况了。
进入2026年,情况有所改善,但下滑仍在继续。上半年下降15%,前三季度下降13%,第三季度单季降幅收窄至约9%。
罗氏不仅是全球诊断行业断层领先的王者,也是中国IVD市场多年来最具竞争力的企业,在高端检验领域的地位,至今依然难以撼动。
9月23日,乘风曾专门写过检验立项指南对罗氏电化学发光的影响。昨天,又讨论了迈瑞能否在2027年底超越罗氏。
再回头看罗氏最新财报,一个问题越来越清晰:上一轮集采冲击正在减弱,但检验立项指南才刚刚开始落地。
2027年,罗氏中国区真的能够止跌吗?
01
中国区连续下滑
罗氏的基本盘究竟有多大?
判断罗氏在中国IVD市场的真实地位,不能只看业绩增速,更要看收入规模。
2025年,罗氏诊断中国区销售收入仍达到17.26亿瑞士法郎,约合人民币153亿元,迈瑞同期中国区诊断业务营收约为75.03亿元。
即便经历大幅下滑,这样的体量,在中国IVD市场依然相当可观。值得一提的是,迈瑞诊断中国区高峰期业绩也达到过100亿元左右,2025年也有回落。
2026年上半年,罗氏诊断中国区销售收入由上年同期的9.14亿瑞士法郎,进一步降至7.49亿瑞士法郎,按固定汇率下降15%。
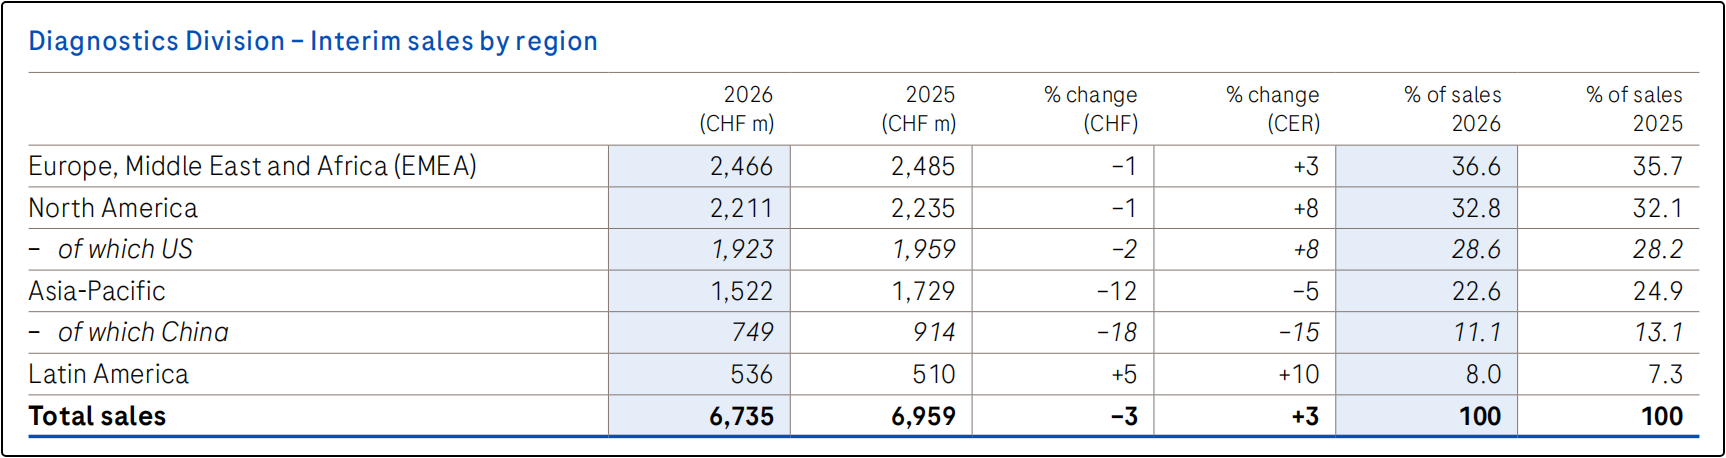
图/罗氏2026年半年度报告
前三季度,罗氏没有单独列出中国区收入金额,但在10月22日举行的电话会议上,管理层明确表示,中国区同比下降13%,第三季度单季降幅约为9%。
这意味着,罗氏中国业务的下滑速度,确实在放缓。
如果仅以2025年全年收入为基数,假设2026年全年仍下降13%,那么中国区全年收入大约为15.02亿瑞士法郎(约121亿元人民币)。
当然,这只是情景测算,并非公司指引。
再看全球。2026年前三季度,罗氏诊断实现收入102.81亿瑞士法郎,按固定汇率增长4%。剔除中国市场影响,增长达到6%。
中国市场的压力,已经明显拖累了罗氏全球诊断业务的表现。但乘风认为,不能因为连续两年下滑,就低估罗氏。
一家在中国市场深耕数十年、建立了庞大装机基础和完整检测体系的企业,不会因为一轮价格调整,就轻易失去领先地位。
真正需要关注的,是这种领先优势,还能否继续转化为收入和利润。
02
旧一轮冲击正在减弱
新收费规则又将如何影响罗氏?
罗氏为什么持续下滑?公司管理层已经多次给出答案:中国医疗价格改革。
2025年,相关改革给罗氏诊断业务带来了约5.79亿瑞士法郎(约51亿元人民币)的不利影响。
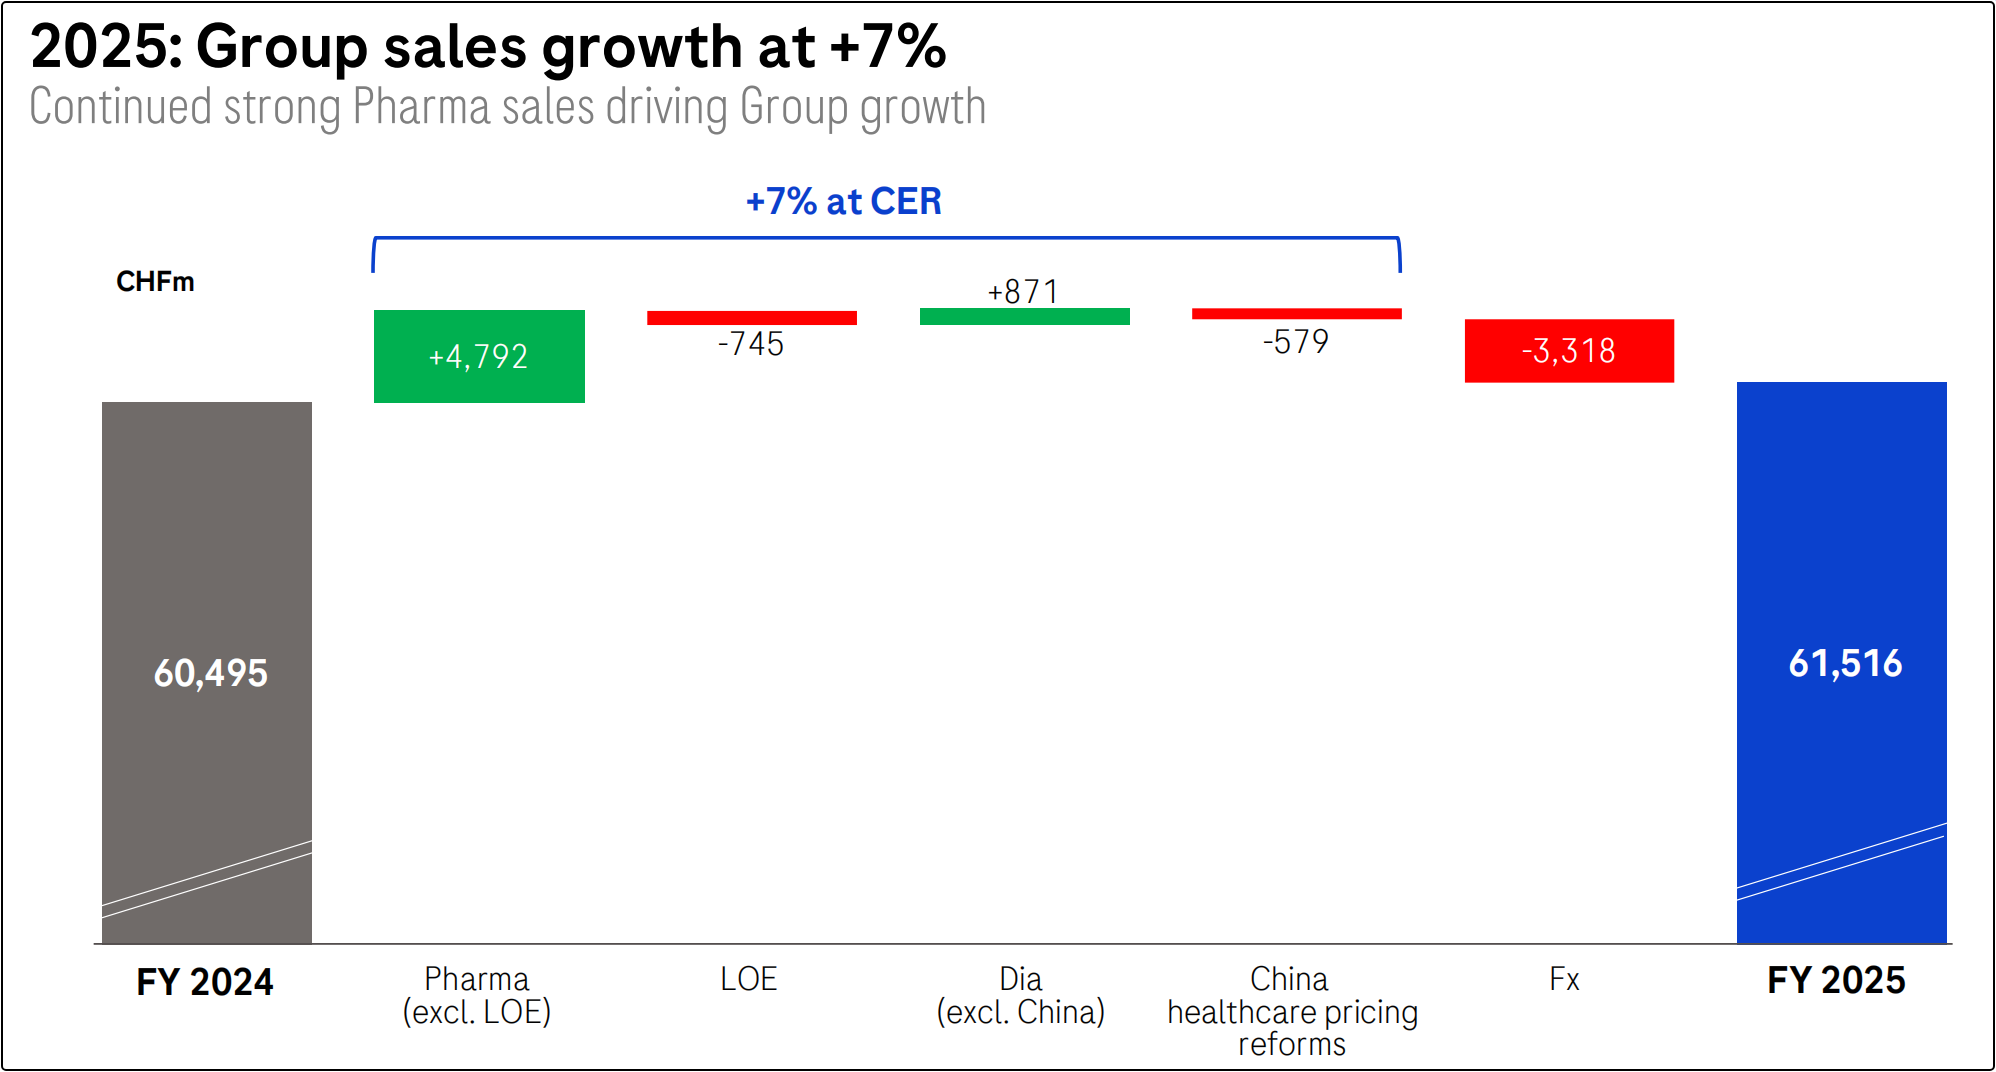
图/罗氏2025年年度报告
在今年年初的电话会议上,罗氏管理层还曾预计,这部分压力将在2026年减弱,2027年进一步淡化。
从前三季度表现来看,这一判断正在得到部分验证。但问题在于,新的检验收费规则已经来了。
今年8月14日,国家医保局正式发布《检验类医疗服务价格项目立项指南(试行)》,统一规范662个主项目、114个加收项和7个扩展项。
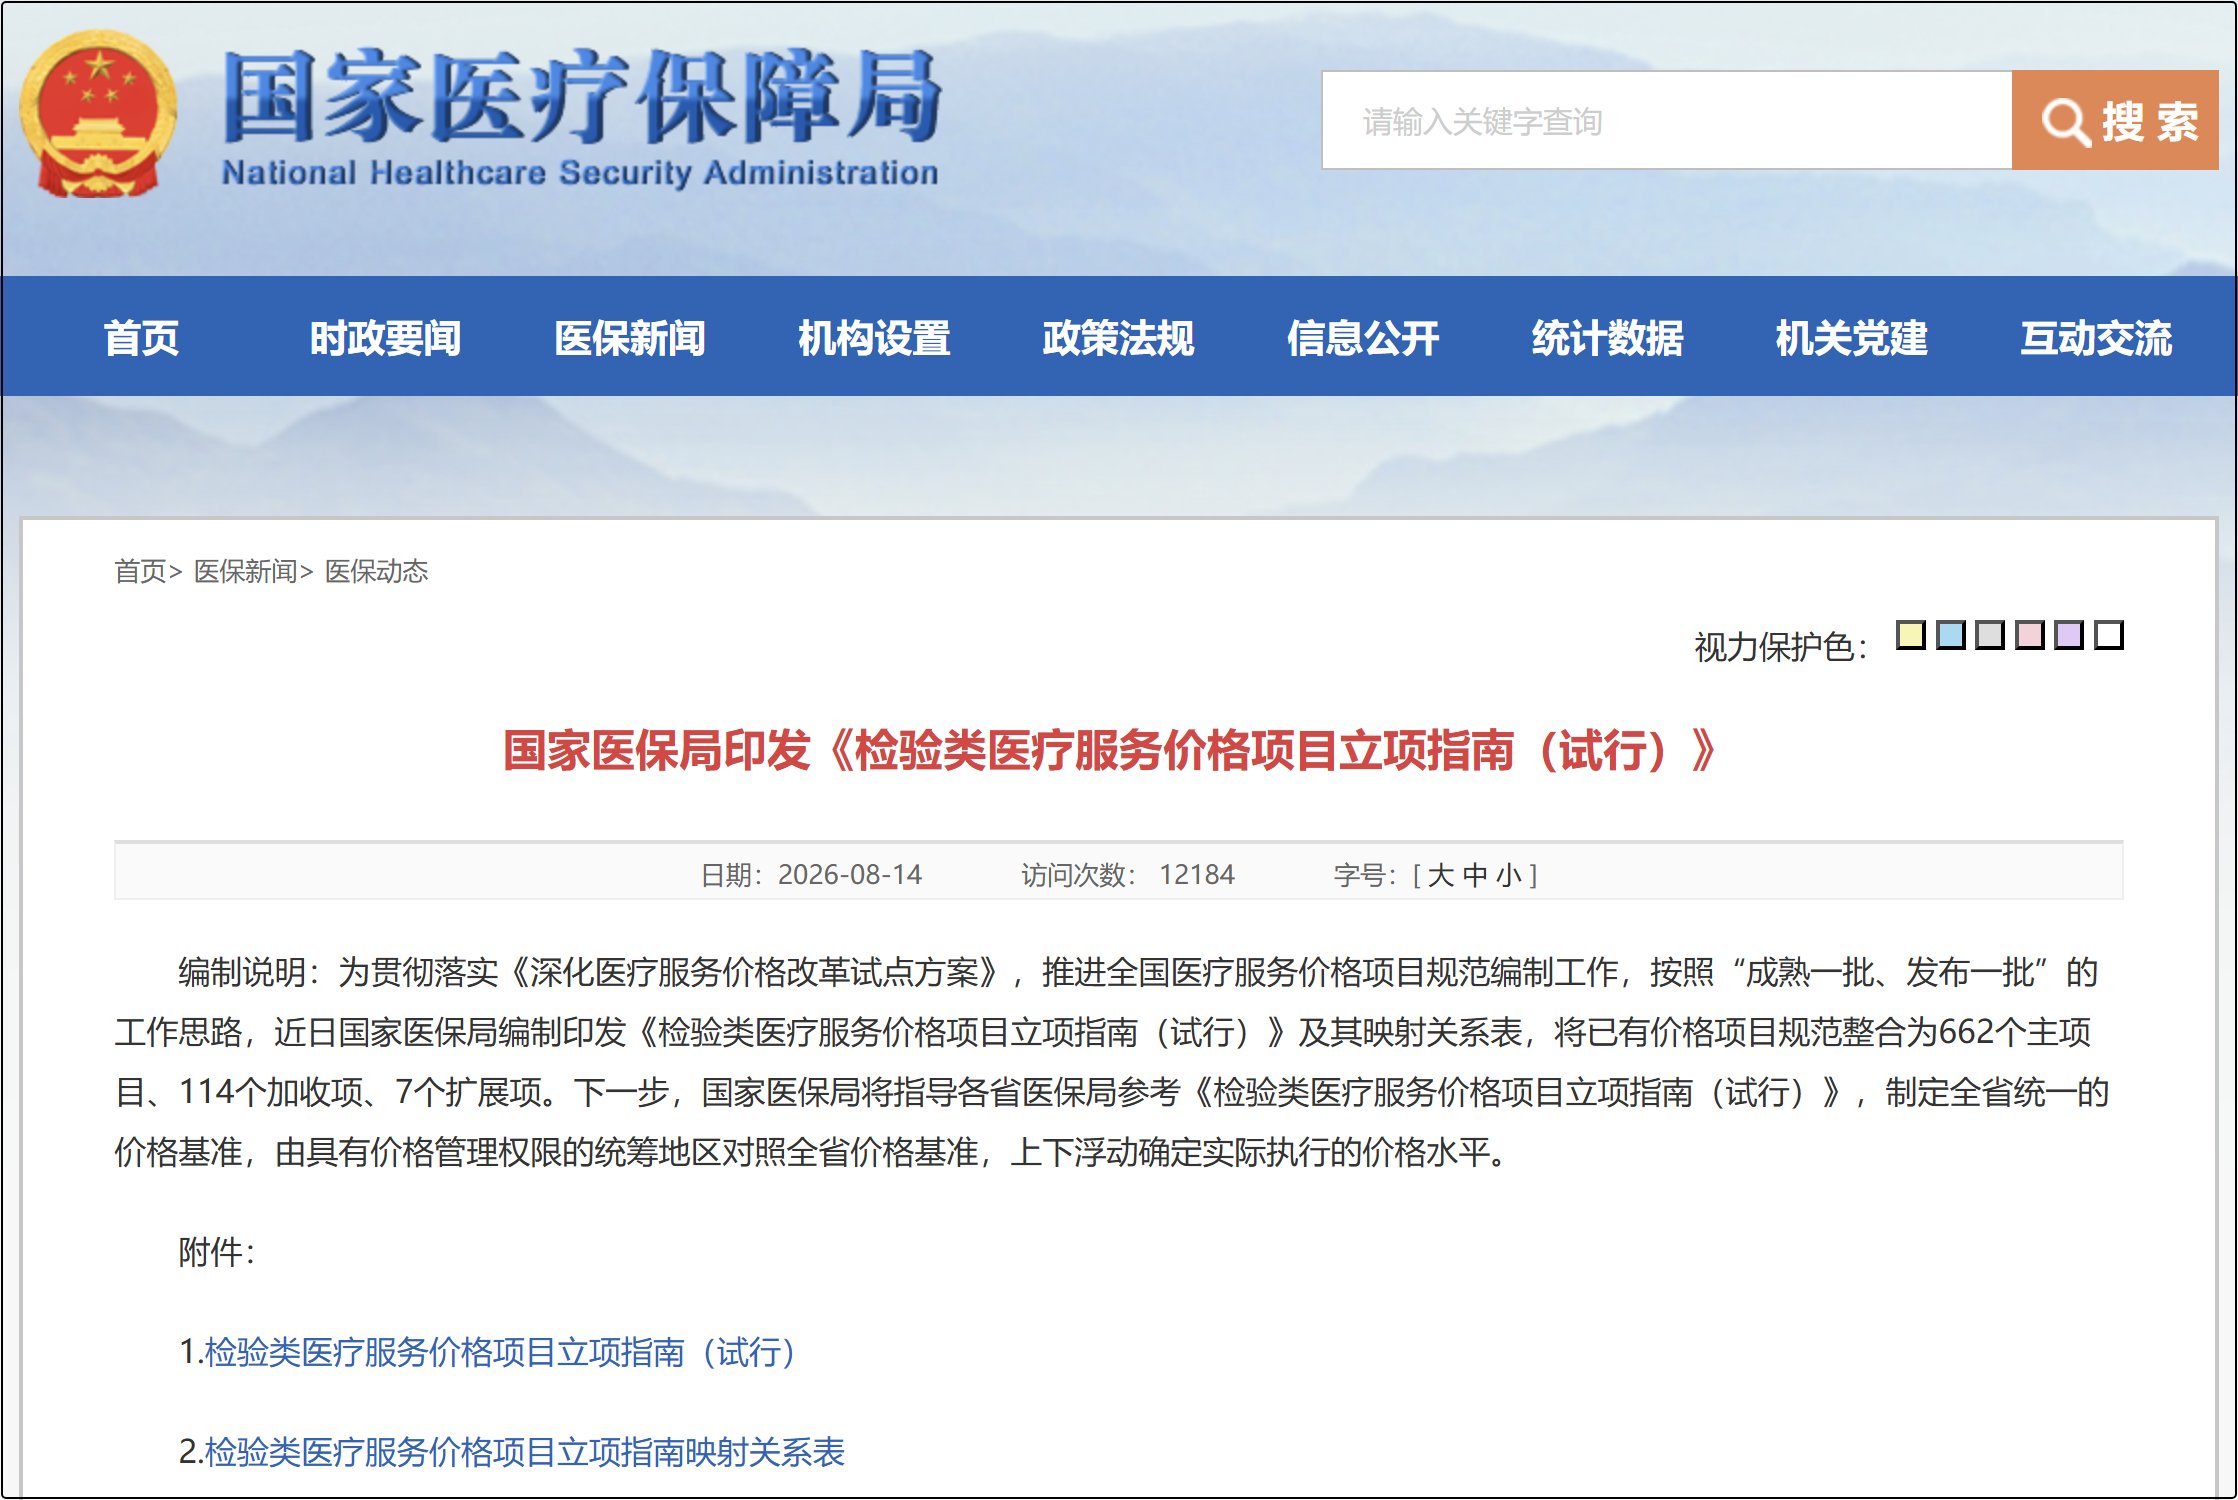
9月23日,乘风写过一篇文章检验立项指南落地:罗氏电化学发光,基本盘又迎大考!检验项目原则上按照检测指标立项,不再单纯按照方法学区分收费。
TSH、FT4、CEA、AFP、PSA等成熟项目,未来越来越难仅凭方法学差异获得额外收费空间。这对罗氏为什么重要?
2026年上半年,罗氏Core Lab收入达到37.56亿瑞士法郎,占诊断业务的55.8%。
核心实验室依然是罗氏最大的业务板块,而Elecsys电化学发光,正是其中重要的技术基础。
过去一轮集采,主要改变了试剂采购价格。我曾在302亿,同比大跌20%!中国免疫诊断市场迎来大变局!这篇文章中做过相关解读。
2025年,中国化学发光总体市场规模下跌了约20%,2026年将继续下跌10%~15%,这还算是比较保守的估计。
现在,检验立项指南又开始改变医院的收费规则。采购端和收费端的两种变化叠加,医院必然更加关注单份报告成本。
当然,收费价格不等于试剂采购价格,新规的影响也不会立即、等比例传导到罗氏收入。但从各地推进情况看,2027年很可能成为值得重点观察的窗口。
乘风倾向于认为,罗氏诊断中国区2027年仍存在进一步下滑的风险。在地方价格调整逐步传导、检测量增长不能完全抵消降价的基准情景下,全年降幅可能在3%-8%左右。
这个区间只是分析判断,并非罗氏业绩预测。实际结果还取决于地方落地节奏和企业应对情况。另一个值得关注的方向,是高价值检测。
从阿尔茨海默病血液标志物,到伴随诊断、病理和分子检测,罗氏正在不断拓展新的技术应用。
常规项目守住规模和效率,高价值项目寻找新增量,可能是罗氏中国下一阶段的重要方向。
03
迈瑞正在加速追赶
罗氏这座大山有多难跨越?
昨天,乘风发文迈瑞冲击中国IVD第一:2027年底,能否超越罗氏?
迈瑞最新披露,国内免疫、生化、凝血三大业务综合市占率,已经从2025年中期的10%,提升至2026年第三季度的15%。
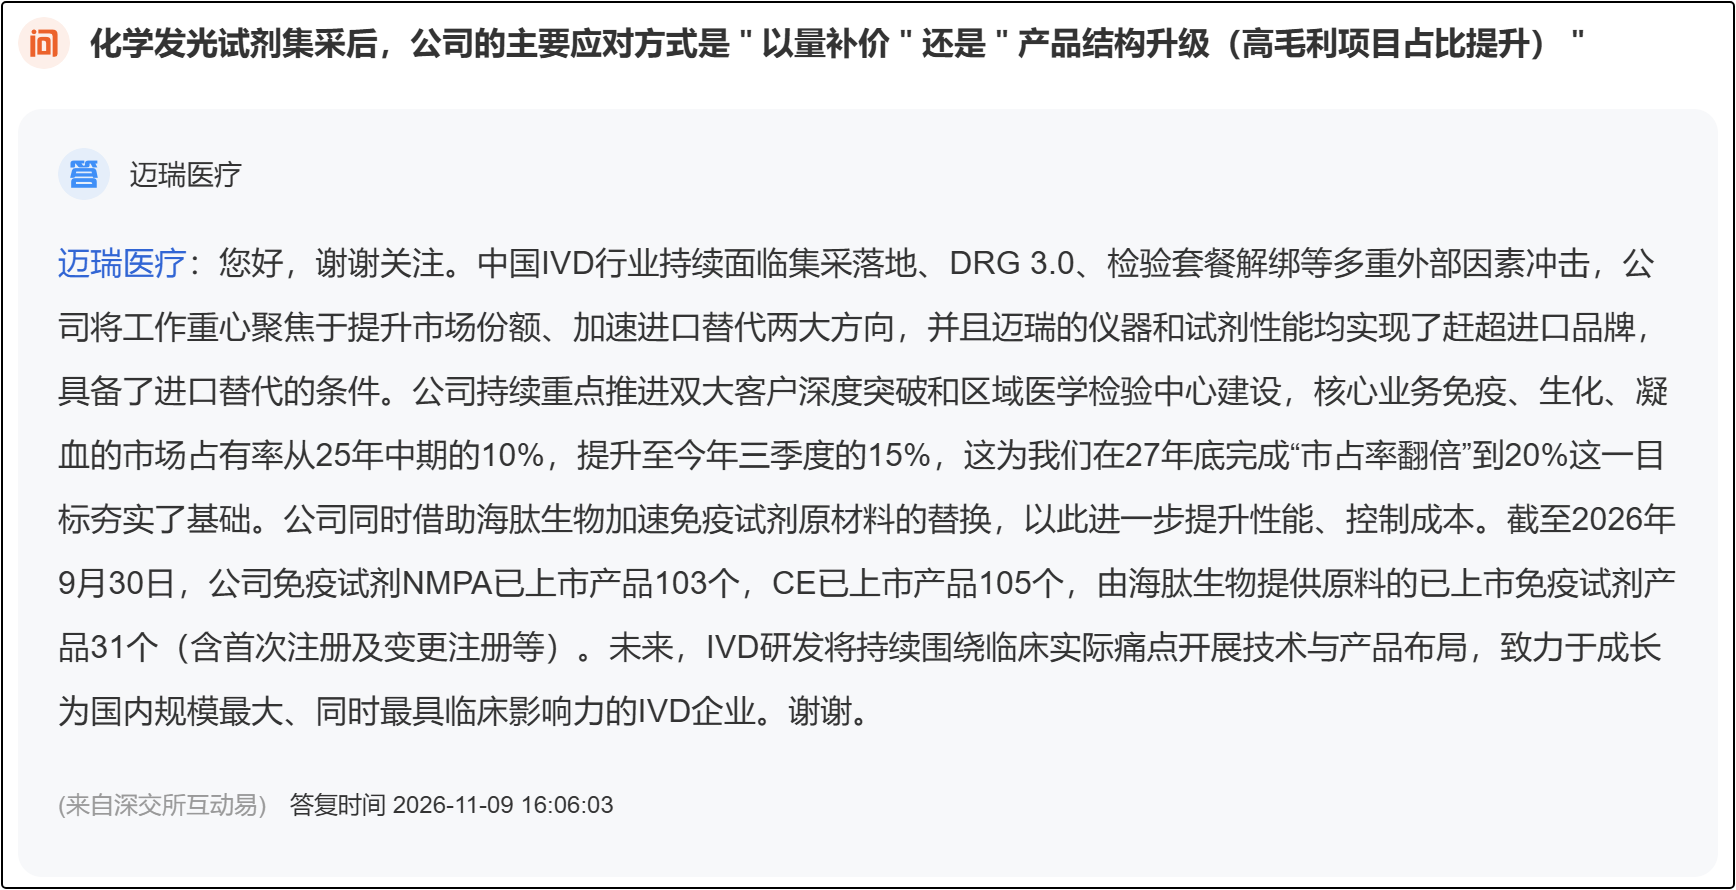
图/深交所互动易平台
距离2027年底20%的目标,只剩下5个百分点。在国产IVD企业中,乘风一直比较看好迈瑞。战略布局清晰,而且执行能力确实处于领先位置。
今年前三季度,迈瑞双大客户装机及试剂上量突破合计达到264家,其中复旦TOP100医院突破38家。
更值得关注的是,双大客户试剂产出占国内IVD试剂收入的比重,已经提升至48%。进入高端医院只是第一步,试剂能够持续上量,才意味着真正形成收入。
今年9月武汉检验年会,乘风也在现场关注了迈瑞的整体解决方案。从MT 8000到MT 7000,再到启域·数智实验室,迈瑞正在把竞争延伸到整个实验室的运行体系。
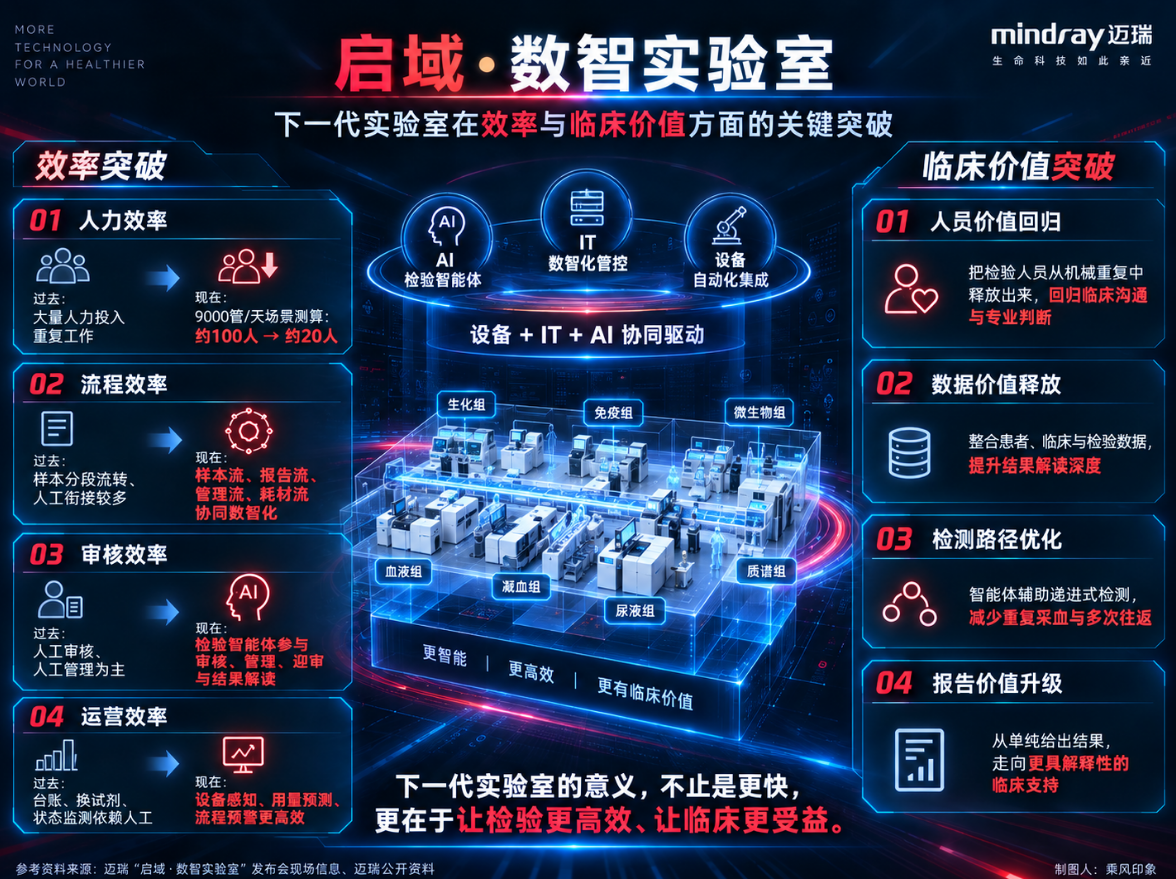
这恰恰契合检验价格改革后的市场需求。但即便如此,我依然认为,罗氏是迈瑞冲击中国IVD第一必须跨越、却又很难轻易跨越的一座大山。
罗氏的优势不仅在于电化学发光,更在于长期形成的客户基础、检测菜单、质量体系和自动化能力。
而且,迈瑞三大业务市占率达到20%,不等于整个中国IVD市场份额达到20%,更不意味着收入已经超越罗氏。
未来双方真正需要比拼的,不只是装机数量和市场份额,还有单份报告成本、实验室运营效率,以及长期盈利能力。
罗氏需要守住基本盘,迈瑞则需要继续向高端市场突破。
这场竞争,正在从产品战走向系统战。
结语
全球霸主的中国大考
IVD真正的竞争才刚刚开始
从电化学发光、流水线,到近年来中国区持续承压,能够看到,罗氏诊断正在经历中国市场的一次深度调整。
但乘风对罗氏的判断没有改变:它依然是全球IVD行业最具竞争力的企业之一,在中国市场的积累也远比很多人想象中深厚。
只是,市场规则确实变了。集采改变试剂价格,检验立项指南重构收费体系,国产龙头又在持续追赶。
过去建立的领先优势,未来都需要重新证明其价值。2027年,罗氏中国区能否止跌?迈瑞能否进一步缩小差距?答案还需要时间检验。
真正的行业霸主,从来不只是能够在一个时代登顶,更要有能力在规则改变之后,重新建立竞争优势。
对罗氏而言,守住中国市场的领先地位,或许比当年登顶更加考验实力。
文章来源于乘风印象,作者乘风印象