在分子诊断进入国产替代下半场、行业玩家纷纷思考出海路径的当下,“中国的罗氏,世界的圣湘”这个提法,一直是圈内讨论圣湘时绕不开的参照。它不是一句简单的宣传口号,本质上提供了一套对照标尺:一边是罗氏历经数十年打磨成型的平台化IVD范式,另一边则是一家中国分子诊断龙头想要走出的全球化道路。结合近几年行业环境变化和圣湘实际业务动作,我们来做一次客观复盘,看看圣湘生物走到了哪一步。
一、行业底色:分子诊断赛道,竞争逻辑已经切换
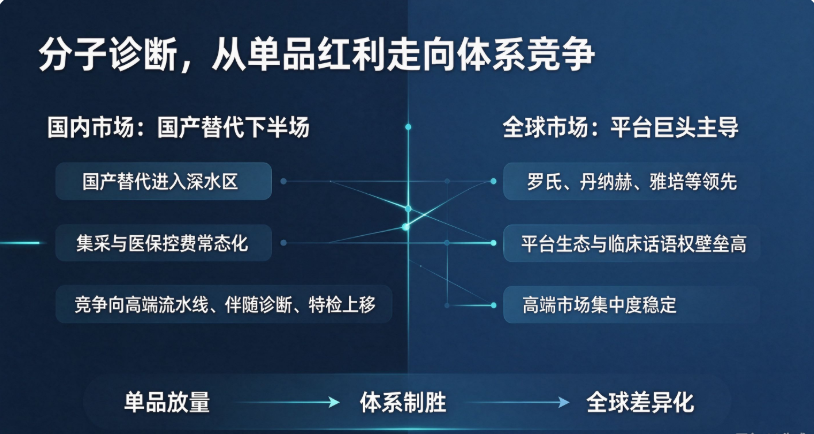
经过疫情红利退潮之后的调整期,国内分子诊断赛道的竞争逻辑已经换了轨道。集采常态化、医保控费、DRG/DIP持续推进,直接压低常规传染病试剂的毛利中枢;经过多年渗透,中低端市场国产占比已经很高,简单靠性价比抢市场的空间越来越小,竞争主战场自然上移到三甲医院高端流水线、伴随诊断、移植配型这类对临床证据、合规体系、整体方案能力要求更高的赛道。
放眼全球市场,格局长期稳定。罗氏、丹纳赫、雅培等头部企业牢牢占据主流市场。罗氏真正的护城河,很多同行都看得明白,并不只是试剂性能领先,而是一套层层咬合的体系:封闭仪器平台深度绑定检验科,依托持续的耗材复购形成稳定现金流;诊断业务和制药管线同步开发、互相赋能,产品大量进入全球临床指南,学术话语权和品牌壁垒相辅相成。这套打法,也成为国内有志于做成平台型企业的对标样本。
放在这个大坐标系里看,圣湘这几年的仪器布局、管线拓展、连续并购,都能找到清晰的战略主线。
二、对标“中国的罗氏”:平台骨架已经搭起来
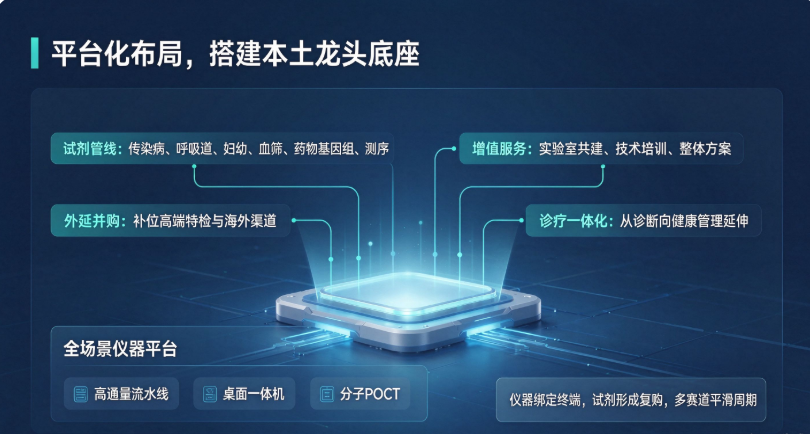
对标“中国的罗氏”,圣湘已经搭起了平台型企业的基本框架。
硬件端,它是国内少数把全场景分子仪器矩阵做完整的厂商。高通量流水线、桌面一体机、POCT快速检测设备一并铺开,覆盖中心实验室、三甲常规检测、基层、应急等不同场景,走的正是仪器装机绑定终端、带动试剂持续上量的路子。在HBV、HPV、传染病核酸定量这些优势赛道,国产替代推进扎实,国内不少三甲医院都有稳定装机基础,产品在室间质评体系里的口碑也站稳了脚跟。
试剂管线方面,也在有意识地摆脱单一赛道依赖。从早期肝炎检测起家,沿着呼吸道、妇幼、血筛、药物基因组、测序持续拓展,形成上千款产品的储备,用多赛道组合平滑单一板块政策波动带来的风险,思路和罗氏宽赛道布局对冲周期的逻辑一致。
外延投资并购,则是补齐短板的抓手。收购中山海济,尝试从诊断向治疗端延伸;控股德国inno-train,拿下HLA分型、输血安全这类高端特检能力以及欧洲现成的合规和渠道资源;同步布局测序新平台。一系列动作,都是朝着“诊断+治疗”闭环的方向去靠近。
客观来讲,从业务形态上看,圣湘已经具备国内头部分子诊断平台企业的样子,“中国的罗氏”这半句,已经有实实在在的业务底座作为支撑。
三、现实差距:骨架成型,但内生生态尚未跑通
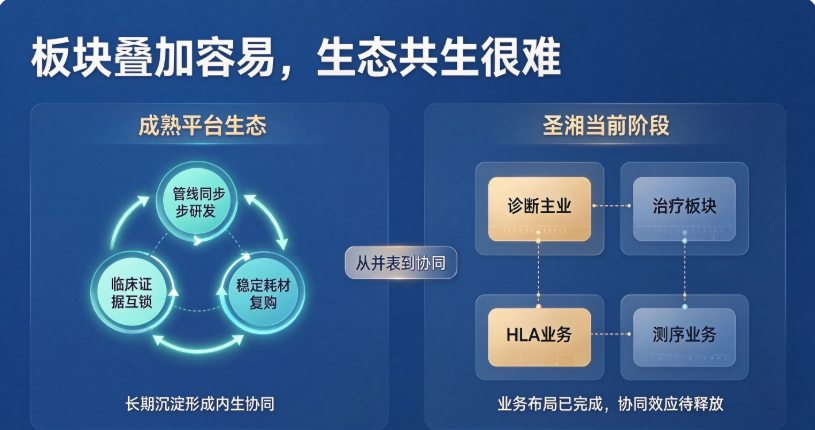
但骨架成型,不等于生态闭环跑通。和成熟的罗氏体系对照,行业里也能看到几个比较现实的差距,也是后续发展需要持续打磨的地方。
首先是业务之间的协同还偏早期,目前更多是业务板块的叠加,而非内生联动。罗氏的诊疗协同,是药物和诊断管线同步做临床、同步产出证据、同步进入指南,长期深度绑定。反观圣湘,诊断主业、新收购的治疗板块、HLA配型业务、测序业务,现阶段大多还是独立单元运行。面向同一个客户,跨产品线打包方案、渠道复用、联合临床研究的案例并不多。并购带来的能力增量,短期更多体现在报表并表,还没有充分转化成协同收益。一旦外部环境承压,各条线只能各自扛压力,很难形成生态层面的对冲。
其次是收入结构的抗周期能力还有提升空间。基本盘依旧集中在传染病类试剂,也是集采重点覆盖的品类。伴随诊断、移植配型、测序等高附加值赛道增速不错,但整体体量还不足以扛起利润大盘。罗氏的盈利韧性,来自封闭仪器生态稳定的耗材复购,叠加高壁垒伴随诊断业务。圣湘这边仪器投放前期投入大、回本周期长,叠加税费调整、持续的研发和并购投入,利润很容易受到外部政策扰动。想要拥有穿越周期的稳健利润,还需要高壁垒业务持续放量。
另外一块慢功夫,是临床学术话语权的积累。罗氏产品能够持续占据高端市场,除了产品本身,核心是长期大量的多中心临床数据、专家共识和指南背书。圣湘在国内成熟赛道积累了充足的使用数据,但在高端特检、伴随诊断领域,高质量临床证据、指南参与度、全球学术影响力,都还需要更长时间沉淀。
四、看向“世界的圣湘”:差异化路线已经起步,但全球化仍在爬坡
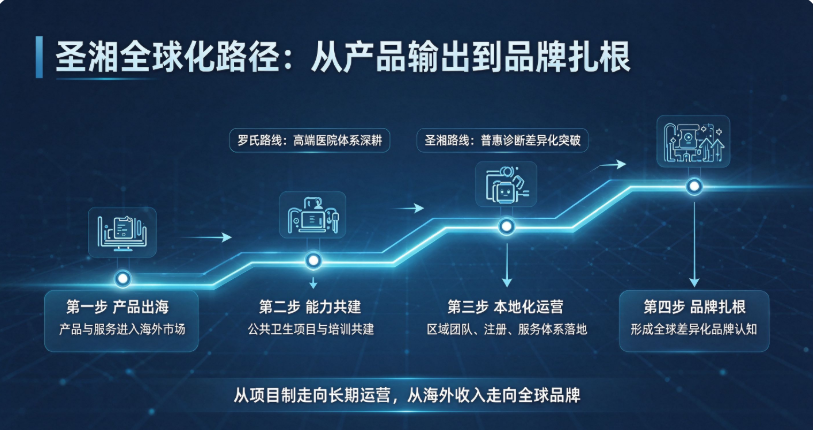
再看“世界的圣湘”这个方向。它和对标罗氏不是同一条路,更像是一套差异化的全球化选择。
罗氏扎根欧美高端医院体系,主打高价值、高标准方案;圣湘走的路线,是依托一步法这类技术本身简便、对实验室条件要求低的特点,以“生命科技人人可及”为定位,优先切入新兴市场的公共卫生项目,同时借inno-train作为欧洲的落地支点。
这条路线的优势很突出,避开了和国际巨头在欧美核心三甲实验室正面硬碰硬。在非洲、东南亚落地的HPV筛查、区域实验室共建项目,已经形成了可对外展示的标杆案例,海外业务增速长期跑赢国内。
但挑战同样现实。目前海外营收占比仍然偏低,业务形态以项目制、经销合作为主,本地化团队、本地注册、持续售后技术服务体系都还不完善。新兴市场公卫项目品牌价值强,但订单连续性、盈利水平波动不小;依托inno-train拿到欧洲入场券之后,自有分子产品能不能顺着这个渠道持续放量,在移植中心、私立实验室形成稳定订单,还需要持续投入注册和学术推广。放到全球维度看,圣湘暂时还没有细分赛道站稳全球第一梯队的位置,距离“世界的圣湘”对应的全球品牌影响力,还有一段路。
五、破局方向:把战略布局转化为持续增长能力
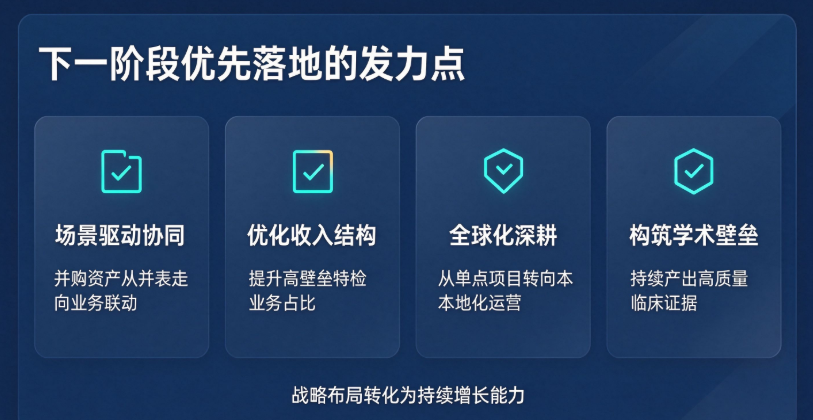
基于这些现状,行业视角下,后续优先发力的方向其实也比较清晰。
第一,以临床场景为纽带,推动并购资产从简单并表走向业务协同。围绕器官移植、妇幼健康这类场景打包一体化解决方案,把HLA配型、血筛、妇幼筛查、随访管理串联起来,把分散的能力变成面向医院和公卫客户的成套方案,并购的价值才能真正释放。
第二,持续优化收入结构,做大高壁垒业务盘子。稳步推动伴随诊断、HLA分型、测序等特检业务上量,打造新的利润支柱,对冲常规试剂集采带来的压力;上游核心原料自研持续推进,靠供应链优化消化成本,增厚利润安全垫。
第三,全球化从项目单点突破,转向本地化体系建设。在东南亚、非洲已经有基础的区域搭建本地技术服务团队,提升客户复购和长期运营能力;依托inno-train的资质渠道,分阶段导入自有成熟产品,慢慢在欧洲建立稳定客户盘,把普惠检测这个差异化标签做实。
第四,沉下心做临床证据建设。在重点赛道推进高质量多中心研究,主动参与国内以及国际共识制定。对平台型诊断企业来说,学术话语权不是锦上添花,是长期壁垒。
结语
回到开篇的问题,“中国的罗氏,世界的圣湘”更适合作为一把衡量战略落地效果的标尺,而不是一个已经达成的结果。
站在行业观察者的角度看,圣湘已经完成了平台化最基础的搭建,在国产替代赛道跑出了自己的样本,同时摸索出一条区别于国际巨头的出海路径。
它和罗氏的差距,不在于单点产品性能,而在生态协同、盈利结构、学术话语权这些需要长期沉淀的底层能力。但换个角度说,“世界的圣湘”的意义,恰恰在于不必复刻罗氏的发展模式。它最终的答案,不是做成第二个罗氏,而是在夯实本土平台能力的基础上,把普惠精准诊断这个差异化优势持续放大,长出属于圣湘自己的模式,既有本土龙头的底盘,也有全球市场认可的独特价值。
平台型IVD企业的成长周期本就漫长,短期的业绩波动、整合阵痛,都是这个阶段的常态。后续临床证据积累、海外业务放量、跨业务协同效果,都会持续验证这套战略能不能走通。