随着2026年三季报密集披露,国内IVD行业交出了后疫情时代第三份完整季度答卷。本次覆盖的11家企业囊括化学发光、ICL、伴随诊断、分子诊断、基因测序、医用耗材等全赛道玩家,整体呈现出“营收边际企稳、利润大幅修复、现金流持续改善”的共性特征,同时赛道间、企业间的分化也在持续加剧。
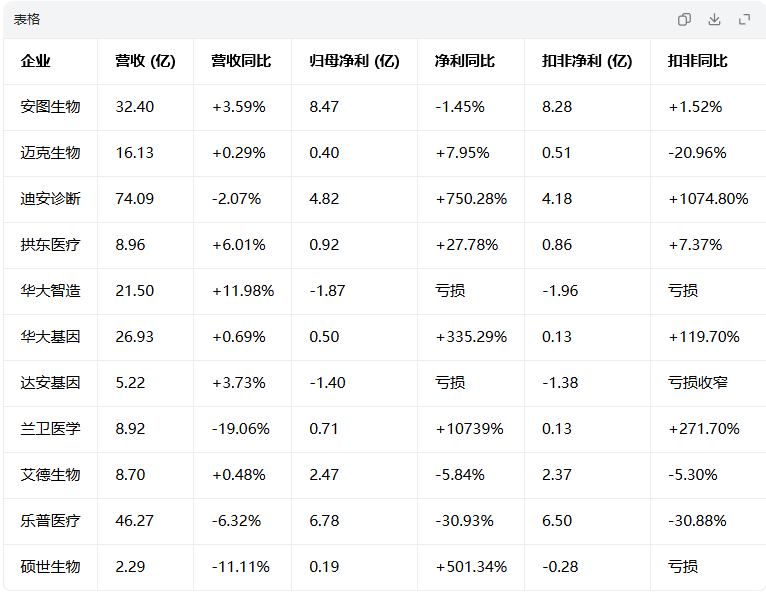
经历两年多的需求回落、集采降价、产能出清,IVD行业真的迎来触底回暖了吗?我们从财报数据中拆解行业真实的复苏成色。
一、利润端集体修复:是真复苏,还是基数反弹?
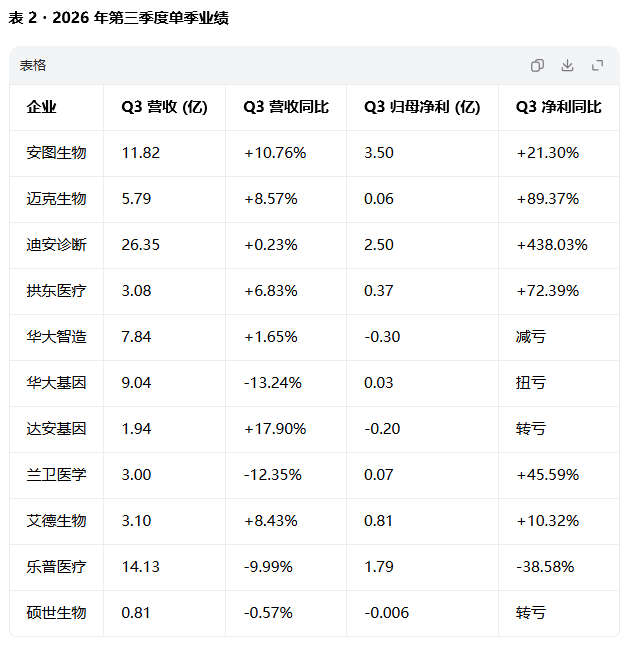
如果只看净利润指标,这份三季报堪称“亮眼”——多家企业净利润增速达到三位数甚至四位数,亏损企业大幅减亏或扭亏,全行业利润底的信号非常明确。
- 迪安诊断
前三季度归母净利润4.82亿元,同比暴涨750.28%;单Q3净利2.50亿元,同比增长438.03%,是近年利润修复力度最强的季度。 - 迈克生物
Q3单季扣非净利润同比大增1330.12%,前三季度归母净利润同比增长7.95%,盈利端走出低谷的态势明确。 - 华大基因
前三季度归母净利润5027.97万元,同比增长335.29%,成功实现扭亏为盈;单Q3盈利287.51万元,较上年同期亏损大幅收窄。 - 拱东医疗
前三季度归母净利润同比增长27.78%,Q3单季增速高达72.39%,盈利弹性持续释放。 即便是仍处深度调整期的达安基因、兰卫医学,利润端也显著改善:达安前三季度扣非亏损同比收窄57.41%,兰卫医学扣非净利润同比增长271.70%。
但亮眼的利润数据背后,增长的含金量需要分层拆解。
1. 减值出清是核心推手
上年同期,多家ICL和分子诊断企业计提了大额应收账款信用减值、存货跌价,导致利润基数极低。本报告期,随着回款改善和库存出清,减值计提大幅减少甚至转回,直接推高利润。 例如迪安诊断前三季度信用减值损失同比减少超3.5亿元,兰卫医学信用减值损失转回4726万元,迈克生物信用减值损失同比减少63.44%,都是利润增长的核心贡献项。
2. 降本增效增厚盈利
多数企业在调整期收紧销售、管理费用,优化人员结构,推动毛利率企稳回升。安图生物前三季度整体毛利率提升约3.7个百分点,拱东医疗海外业务毛利率持续改善,都是内部管理优化的直接体现。
3. 非经常性损益补充利润
政府补助、资产处置、理财收益等项目,也在不同程度上增厚了企业利润。部分企业的净利润增长中,非经常性损益占比偏高,主业盈利的修复力度弱于表观数据。
简言之,利润端的大幅修复,一部分来自行业经营边际改善,更大一部分来自“财务出清”后的基数反弹。这是行业触底的必要条件,但并非全面复苏的充分信号。
二、营收端分化加剧:谁在真正拉动增长?
相比利润端的集体向好,营收端的表现更能反映行业真实的需求温度。整体来看,行业呈现“少数增长、多数企稳、部分仍下滑”的分化格局,制造端复苏明显快于服务端。
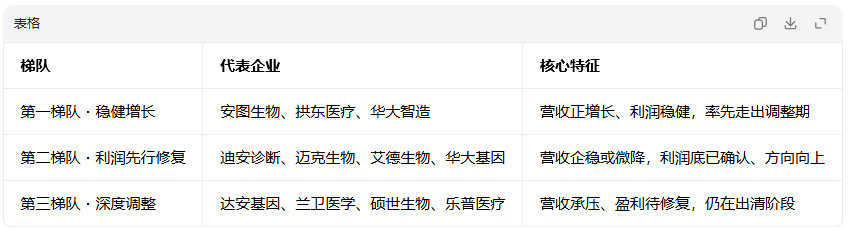
第一梯队:稳健增长,穿越周期
以安图生物、拱东医疗、华大智造为代表的制造型企业,营收端展现出更强的韧性。
- 安图生物
Q3单季营收11.82亿元,同比增长10.76%,前三季度累计增长3.59%,是头部化学发光企业中增速最快的。增长动力来自化学发光产品持续放量、微生物和生化流水线配套渗透,以及分子、测序新赛道的逐步落地。 - 拱东医疗
前三季度营收8.96亿元,同比增长6.01%,Q3增长6.83%。作为医用耗材龙头,海外业务优化和国内客户拓展双轮驱动,增长确定性强。 - 华大智造
前三季度营收21.50亿元,同比增长11.98%,全球四大销售区域全线增长,测序设备+试剂的业务结构持续优化,试剂收入占比提升带动毛利改善。
第二梯队:营收承压,利润先行修复
以迪安诊断、迈克生物、艾德生物为代表,营收增速平缓甚至微降,但利润率先触底反弹。
- 迪安诊断
前三季度营收74.09亿元,同比微降2.07%,Q3单季微增0.23%。ICL行业整体需求复苏乏力,传统检验业务增长平缓,但高毛利的精准检测业务同比增长45%,成为结构升级的核心抓手。 - 迈克生物
前三季度营收微增0.29%,传统生化、免疫业务仍处调整期,但智慧实验室业务快速落地,累计签单96家,成为未来增长的重要看点。 - 艾德生物
前三季度营收仅微增0.48%,主要受海外汇兑损失和国内集采影响;剔除汇兑因素后净利润实际增长9.67%,伴随诊断核心业务的基本面依然稳健。
第三梯队:深度调整,仍在寻底
以达安基因、兰卫医学、华大基因为代表的疫情受益型企业,营收端仍在消化后疫情时代的需求回落。
- 达安基因
前三季度营收5.22亿元,同比增长3.73%,虽有边际改善,但相较疫情前规模仍有较大差距,广药集团入主后的业务整合仍在进行中。 - 兰卫医学
前三季度营收同比下降19.06%,Q3单季下降12.35%,检验服务与渠道业务双承压,仍处于业务收缩与优化阶段。 - 华大基因
Q3单季营收同比下降13.24%,生育健康、肿瘤检测等传统服务业务持续下滑,但精准医学解决方案业务同比增长26.21%,ICL向IVD转型的成效开始显现。
三、现金流与研发:透视长期竞争力
利润可以调节,营收可以平滑,但现金流和研发投入,是衡量企业真实经营质量和长期成长力的核心标尺。
现金流:普遍改善,造血能力回升
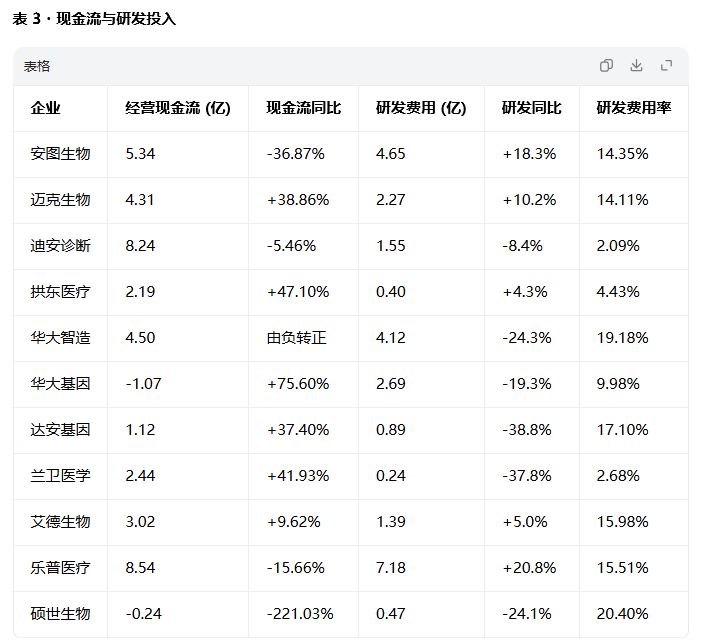
本季度最亮眼的共性,是经营活动现金流的全面好转,也是行业触底的核心佐证之一。
- 华大智造
前三季度经营现金流净额4.50亿元,上年同期为-4.19亿元,由负转正,连续四个季度实现经营净现金流入,自我造血能力显著增强。 - 拱东医疗
经营现金流同比增长47.10%,营收增长、回款优化、供应链管理三重驱动,现金流质量持续提升。 - 兰卫医学
经营现金流同比增长41.93%,主要来自长账龄应收款的回收和成本费用的精简。 艾德生物、迪安诊断的经营现金流也保持同比正增长。
现金流的改善,一方面是企业加强应收账款管理、收紧信用政策的结果,另一方面也反映出下游医院客户的支付能力在边际好转,行业整体经营环境正在温和修复。
研发:分化加剧,头部逆势加码
在行业调整期,研发投入的取舍,直接决定企业未来的行业地位。
- 安图生物
前三季度研发费用4.65亿元,同比增长18.30%,研发费用率提升至14.35%,在化学发光龙头中保持最高研发增速,持续布局测序、质谱、分子等前沿赛道。 - 华大智造
研发投入虽同比有所下降,但研发费用率仍维持在19%以上,持续加码纳米孔测序、时空组学等前沿技术。 与此同时,部分企业选择收缩研发“过冬”:达安基因研发费用同比下降38.77%,华大基因研发费用下降约19%。研发投入的分化,将进一步拉大企业间的长期差距。
四、行业真的触底回暖了吗?
看完全赛道企业的财报数据,我们可以给出相对明确的判断:IVD行业已经度过最黑暗的时刻,边际改善信号明确,但全面复苏尚未来临,整体处于“弱复苏、强分化”的新阶段。
触底的三大佐证
- 减值出清接近尾声
。经过2024-2025年的大额减值计提,多数企业的应收账款、存货泡沫已经基本出清,后续利润端的拖累将大幅减弱,利润修复具备可持续性。 - 经营质量持续提升
。现金流普遍好转、毛利率企稳回升、费用管控见效,说明企业的内部管理和运营效率在调整中得到优化,抗风险能力增强。 - 新业务逐步起量
。安图的测序业务、迪安的精准中心、华大智造的海外市场、华大基因的院内IVD解决方案,都在逐步成长为新的增长曲线,替代传统业务的下滑。
全面复苏的三大隐忧
- 终端需求复苏乏力
。多数企业营收增速仍在个位数甚至负增长,说明医院端的常规检验需求尚未出现强劲反弹,医保控费、集采降价的大背景没有改变。 - 利润修复依赖非经常性因素
。不少企业的利润增长来自减值转回、低基数,而非主营业务收入的强劲增长,内生增长动力仍待验证。 - 价格战与内卷仍在加剧
。化学发光、分子诊断等主流赛道的竞争愈发激烈,国产替代进入深水区,价格下行压力持续存在。
最终结论
与其说“全面触底回暖”,不如说“行业分化式筑底”。 对于安图生物、拱东医疗、华大智造这类具备核心技术、产品矩阵完善、全球化布局的头部企业而言,已经率先走出调整期,进入稳健增长通道;对于迈克生物、迪安诊断、艾德生物等企业,利润底已经确认,营收底仍在夯实,复苏节奏稍慢但方向明确;而对于缺乏核心竞争力、依赖疫情红利的企业,调整仍未结束,出清还将继续。
接下来的第四季度到明年上半年,将是验证行业复苏强度的关键窗口。如果营收端能够逐步接力利润端实现普遍增长,IVD行业才会真正迎来新一轮上行周期。