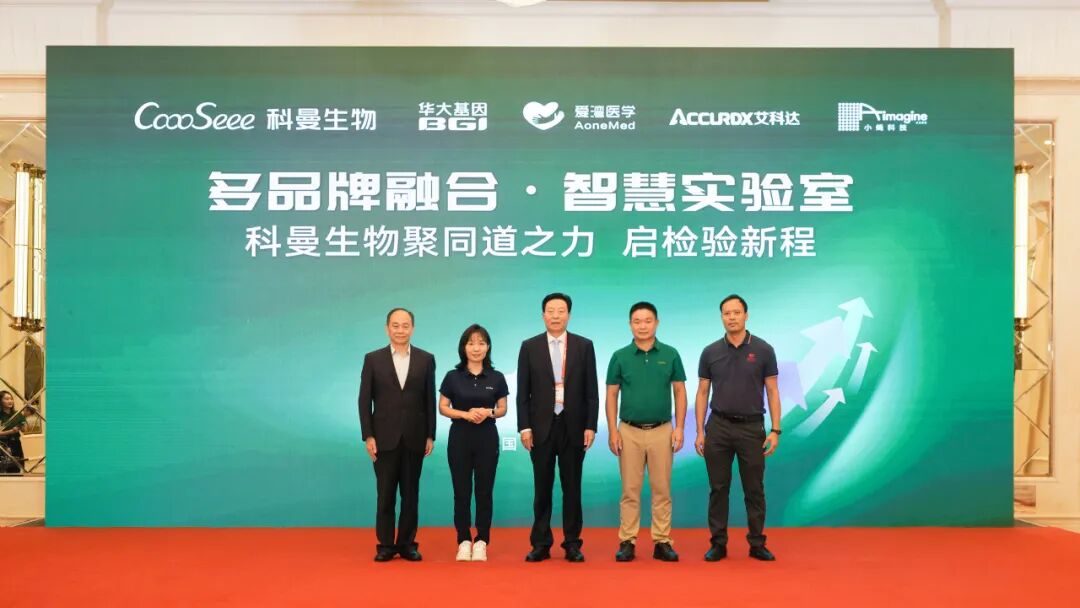
2026年NCLM行业盛会的聚光灯下,一场看似普通的倡议发布,正在搅动中国IVD行业的底层格局。当科曼生物携手华大基因、爱湾医学、艾科达、小蝇科技共同启动“多品牌融合智慧实验室”倡议时,业内一句戏谑的“反五虎联盟”,道破了这场事件背后的路线交锋——中国智慧实验室的建设逻辑,正迎来一次根本性的分叉。
五家抱团,“反”的究竟是什么?
这五家企业的组合本身就耐人寻味:科曼生物深耕血液细胞分析,是血球赛道的头部玩家;华大基因依托多组学大数据平台,打通基因检测、质谱与生物信息全链条;爱湾医学专注临床质谱技术的院内落地;艾科达是国内凝血赛道具备完整产业能力的代表;小蝇科技则聚焦细胞形态学智能分析。 五家皆是细分领域的“单项冠军”,却没有一家能覆盖医学检验的全赛道。他们联手要“反”的,并非具象的某五家行业巨头,而是统治智慧实验室领域多年的“单一品牌闭环”规则。
长期以来,国内智慧实验室建设普遍遵循“打包采购”逻辑:头部厂商提供从设备、试剂到信息系统的全套一体化方案,医院要么整体接纳,要么放弃合作。也就是行业内戏称的“水果篮模式”——厂商端上一篮切好的水果,消费者没有挑选余地,要么全盘收下,要么换一篮。 这种模式的弊端早已显现:各品牌设备互不兼容、技术无法互通、数据难以联动,不仅推高了医院的采购与运维成本,也限制了检验科的技术选型空间,难以博采众长实现精准检测。正如山东大学检验医学创新技术研究院院长王传新所言,行业已进入优胜劣汰新阶段,“各具优势的企业抱团协作、推进多品牌联合,取长补短”,正在成为应对行业变局的必然选择。
而“多品牌融合”的核心,就是拆解这份绑定:以开放模块化架构为基础,支持不同品牌设备自由组合、技术互通互补,让医院可以根据不同检测项目的临床需求,择优选用各品牌的标杆产品,最终实现设备最优组合、技术最优适配、成本最优管控。用科曼生物总经理易明生的话说,这是要打破“传统一体化实验室成套绑定、用户设备选型自由度有限”的痛点,满足检验科个性化、先进性的建设需求。
三条路线,智慧实验室的路线分野
事实上,在此次倡议之前,国内智慧实验室赛道已经演化出两条成熟的路线,而“多品牌融合”的出现,正式将行业拉入了“三国杀”的格局。
第一条路线是“水果篮”式的一体化闭环,以迈克生物等国产头部厂商为代表。这类企业坚持全产品线自研自供,从基础检测到高端技术全线布局,向医院输出完整的打包解决方案。其逻辑很明确:赌行业大洗牌后的集中度提升——如果未来多数中小IVD企业被淘汰,拥有全场景能力的头部厂商将收割市场。这种模式的优势是标准统一、售后责任清晰,短板则是选型僵化,医院难以根据自身需求灵活配置。
第二条路线是“水果店”式的开放货架,代表企业是希森美康。希森美康大中华区总经理彭作辉曾明确提出“不卖水果篮,只开水果店”:企业聚焦自身核心优势领域,同时在全国范围内挑选细分赛道的优质创新企业,将其产品纳入自身渠道体系,客户可以按需选购,丰俭由人。本质上是巨头主导的“生态招商”,以自身渠道和品牌为依托,补全产品线,既保留了客户的选择权,也维持了自身的主导地位。
而此次五家企业发起的“多品牌融合”模式,走出了第三条路:对等联合,生态共建。与“水果店”模式中一家主导、多家入驻不同,五家企业是基于各自技术优势的平等协作,没有绝对的主导方,共同搭建覆盖血球、凝血、质谱、智能配套的全赛道技术矩阵。如果说一体化是“包办婚姻”,水果店是“巨头开超市”,多品牌融合更像是“细分冠军联合开店”——大家各出王牌产品,共同拼成一套完整的智慧实验室解决方案。
突围与博弈:为什么是现在?
五家企业选择在2026年联手,绝非偶然。其背后是IVD行业底层逻辑的深刻转变,也是国产企业摆脱低端内卷的主动突围。
从政策端看,医保控费持续深化,集采、DRG付费层层推进,检验科的成本压力陡增;与此同时,质谱、测序等新技术逐步纳入医保,检验的诊断价值持续凸显,医院对技术升级的需求并未减弱。一边是降本压力,一边是提质需求,单一品牌的打包方案越来越难兼顾两者,多品牌择优组合的性价比优势开始显现。
从产业端看,国产IVD行业经过多年高速增长,已经进入存量竞争阶段。单一企业靠自研覆盖全赛道的难度越来越大,投入产出比持续走低;而在低端赛道的同质化内卷,已经让众多企业利润承压。与其在红海里相互厮杀,不如在细分领域各自深耕,再通过联合实现优势互补。爱湾医学CEO辜清泉的话颇具代表性:“单一企业资源有限,多方整合、各展所长,才能构建完备强大的解决方案。”
更深层的意义在于,这是国产IVD企业第一次以生态联合的方式,挑战传统的市场格局。过去,外资巨头和国产头部依靠全产品线优势,占据了三级医院智慧实验室的主要市场;而如今,五家细分赛道的国产企业通过技术互通,拼凑出了可以对标全场景方案的能力,为医院提供了国产替代的另一种可能。
终局未至:三重壁垒决定成败
尽管“多品牌融合”被寄予打破行业格局的厚望,但冷静来看,这场“智慧实验室的终极之战”远未到终局。倡议能否真正落地、能否持续扩大影响力,仍面临三重难以回避的壁垒。
第一重是技术兼容壁垒。IVD各品牌的设备、系统、数据端口均为独立研发,底层架构、数据标准千差万别。要实现跨品牌设备联动、数据互通、系统兼容,需要各企业开放核心接口、适配底层系统、统一数据标准,这涉及大量的技术改造、研发投入与调试工作。更关键的是,技术标准的制定权归谁、核心接口开放到什么程度,都是各方博弈的焦点。
第二重是商业利益壁垒。打破单一品牌闭环,本质上是对传统盈利模式的冲击。过去,厂商依靠设备绑定专属耗材,获取长期稳定的收益;而多品牌融合意味着企业将失去部分耗材锁定的优势,利润结构面临重构。目前五家企业产品线重叠度低,利益冲突尚不明显,但未来随着更多企业加入,一旦出现业务交叉,商业利益的博弈将会更加复杂。能否建立可持续的共赢商业模式,是决定倡议成败的核心。
第三重是医院落地壁垒。对医院端而言,推行多品牌融合并非零成本。原有采购流程、运维体系、质控标准都需要重构,人员操作培训、设备适配调试、系统升级改造都会产生额外的管理成本。对于习惯了“一站式采购、一体化售后”的医院来说,是否愿意为了“技术最优”承担更多的管理复杂度,仍有待市场验证。
结语:没有终极之战,只有行业向前
“反五虎联盟”终究是一句戏言。这五家企业要挑战的,从来不是某几家竞争对手,而是行业延续了十几年的“闭环思维”。
从一体化闭环的“水果篮”,到巨头主导的“水果店”,再到对等联合的“多品牌融合”,中国IVD行业的智慧实验室之争,已经从单品竞争、产品线竞争,升级到了生态模式的竞争。没有哪条路径绝对正确,也没有哪场战役能一锤定音。一体化有标准化的效率,开放化有灵活选择的优势,不同规模、不同需求的医院,会做出不同的选择。
但可以确定的是,这场由国产企业发起的生态实验,已经为行业注入了新的变量。正如彭作辉那句被广为流传的话:“悲观者正确,乐观者前行。”智慧实验室的终极目标从来不是企业的输赢,而是检验能力的提升、临床价值的落地。在这条路上,有人选择闭环深耕,有人选择开放同行,方向不同,但都在推着中国IVD行业,往更高质量的方向走。
这场试验的最终走向如何,又将为行业带来多大的价值,值得所有从业者持续观察与期待。