摘要:深陷退市危机的*ST禾信,豪掷3.82亿元收购量子硬件赛道爆发式成长的量羲技术56%股权。这究竟是绝境翻盘的神来之笔,还是高估值并购埋下的巨大雷?对于禾信寄予厚望的质谱业务,又将带来哪些深远影响?
9月30日,质谱赛道的国产选手*ST禾信(禾信仪器,688622)关于发行股票及支付现金收购上海量羲56%股权的事宜获得上交所审核通过,这意味着这笔收购交易距离落地,又更近一步!
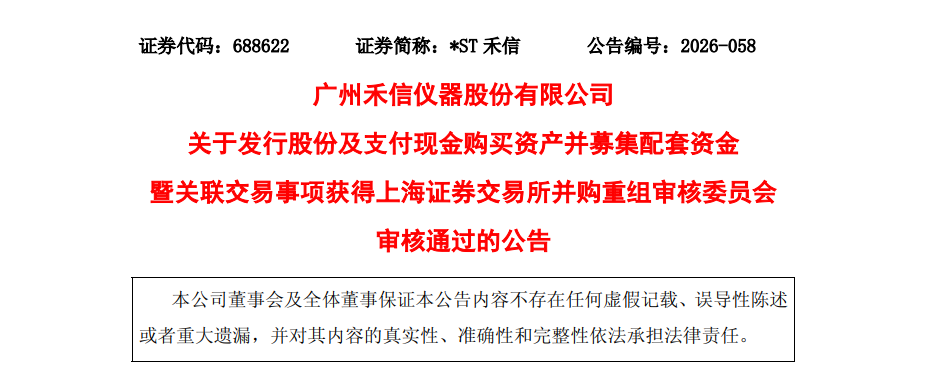
禾信仪器自身连续亏损、营收不足1亿元,已经戴上退市风险警示帽子,却拿出3.82亿收购一家成立仅4年、处于量子硬件风口上的硬科技公司——上海量羲技术56%股权。
这笔高溢价并购,外界有人解读为绝境求生,拿到优质利润“大血包”,化解退市危机;也有人担忧744%的超高评估增值,巨额商誉悬顶,一旦业绩不及预期,反而加速风险爆发。
今天,我们拆解一下这笔备受争议的重大重组案例:
一、交易双方:困境上市公司VS风口上的硬核新星
🧪上市公司:*ST禾信仪器
禾信仪器的核心底盘是质谱仪研发制造,产品覆盖环境监测、食品安全,同时布局临床IVD质谱赛道,手握超高真空、离子阱、射频信号检测等底层核心技术,积累了大量高校、科研院所客户资源。
但公司经营近年持续承压:
2022‑2025年连续亏损; 2025年全年营收仅9939万元,营收规模不足1亿,叠加持续亏损,触发科创板退市风险警示,被“*ST”; 原有环境质谱业务受政府采购收缩影响,收入持续萎缩,急需新的利润板块改善报表,化解退市压力。
⚛️标的公司:上海量羲技术
上海量羲技术,2022年6月才注册成立,是一家非常年轻的硬科技企业。
- 核心业务
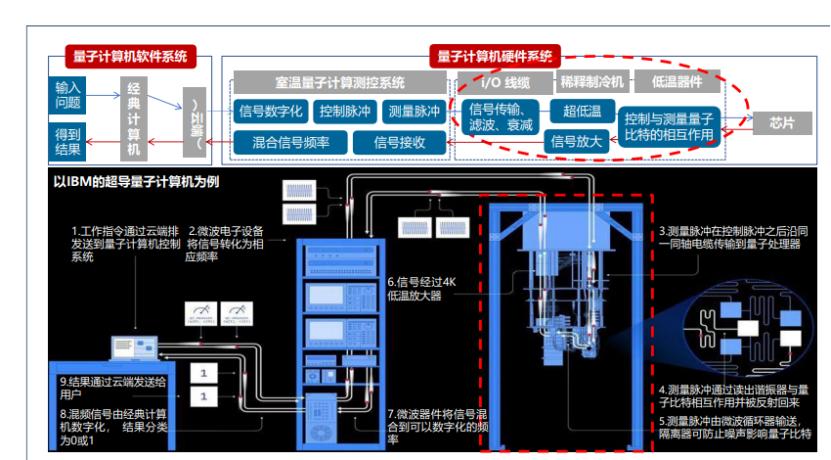
:极低温极微弱信号测量调控设备,主力产品为无液氦稀释制冷机,是超导量子计算机的“心脏级”硬件,为量子比特提供mK级的极低温工作环境,同时完成量子比特微弱信号读取。 - 行业红利
:稀释制冷机原本被海外Bluefors、Oxford Instruments垄断。受海外出口管制影响,2024年国内稀释制冷机进口近乎归零,国产替代窗口彻底打开。量羲技术国内市占率达30.77%,位居国内第一,客户以各大高校、量子科研院所为主。 
量羲技术经营成绩单(单位:万元)
2025年末,量羲技术在手订单达到2.52亿元。业绩承诺要求,2025‑2027三年累计净利润不低于1.5亿元,而2025年量羲已经超额完成当年业绩目标。
🔍本次交易核心要点
交易方案:发行股份+支付现金,作价3.82亿元收购量羲技术56%股权,配套募集资金不超过1.50亿元; 估值情况:标的100%股权评估值6.87亿元,评估增值率744.44%; 商誉:本次交易完成,预计新增商誉约2.25亿元,占备考后净资产接近50%; 支付结构:2.46亿元以上市公司股份支付,1.36亿元为现金支付。
二、禾信为什么要买量羲?三重现实逻辑
1️⃣ 报表层面:拿到利润“血包”,抢救*ST困局
禾信原有主业持续萎缩,已经站在退市边缘。收购完成后,量羲的营收、利润将按比例并入上市公司合并报表,有望抬升整体营收规模,增厚利润,满足科创板的营收考核指标,缓解退市风险。
⚠️但注意:本次只是收购56%控股权,并非100%股权,只能按持股比例合并利润。如果未来量羲业绩变脸,报表改善效果会直接大打折扣。
2️⃣ 技术协同:高端科学仪器底层技术互通(重点)
两家企业同属高端科学仪器赛道,底层物理技术存在大量交集,也是公告反复强调的核心逻辑。 ✅ 禾信赋能量羲:禾信的超高真空、高精度射频电源、离子阱技术,可以帮助量羲拓展离子阱量子计算设备产品线,从单一超导量子路线,走向双路线布局,拓宽产品矩阵。
✅ 量羲反哺禾信质谱(含IVD质谱):量羲掌握的极低温、极微弱信号滤波、低噪声信号传输技术,理论上可以提升质谱检测器的信噪比。而信噪比恰恰是临床IVD质谱非常核心的性能指标。
划重点:量羲设备是mK级别超低温,而临床质谱大多只用普通半导体制冷。技术理论相通,但不能直接拿来就用,需要大量工程化转化,短期很难直接落地成IVD质谱产品,更多属于中长期研发储备。
✅ 客户与供应链协同:双方大量重叠客户,以高校、中科院各科研平台为主,销售渠道可以复用;部分上游零部件供应商重合,联合采购预计可以降低15‑20%采购成本,摊薄运营费用。
3️⃣ 赛道布局:质谱+量子硬件,打造双轮驱动平台
稀释制冷机属于国家重点扶持的“卡脖子”高端装备。收购完成后,禾信从单一质谱厂商,升级为“质谱仪(环境、IVD临床、实验室)+量子极低温设备”双业务平台,打开估值想象空间。
三、这笔并购需要重点关注的核心风险
- 高估值与商誉减值风险
:本次交易增值率744.44%,形成约2.25亿元大额商誉。商誉无需摊销,若量羲业绩不及预期,将计提巨额减值,本就处于*ST状态的上市公司,财务压力会进一步放大。估值高度依赖量子科研经费持续投入、国产替代延续两大假设。 - 标的业务先天不确定性
:客户以高校、科研院所为主,高度依赖财政经费;国内稀释制冷机赛道入局者增多,未来或出现价格战挤压盈利。标的成立时间较短,产品长期稳定性仍待市场验证,部分特殊元器件还存在供应链扰动风险。 - 整合与现金流压力
:仅保留委派财务负责人,跨领域硬科技团队磨合存在不确定性;同时需要支付1.36亿现金,配套募资能否足额到位存疑,加剧上市公司现金流压力。 - 主业资源分配难题
:量羲2025年营收已占合并报表60.87%。即便上市公司表态坚持质谱主业,未来公司资金、管理层精力,如何平衡量子硬件与IVD质谱业务资源投入,仍是现实挑战。
四、IVD从业者视角,怎么看这件事?
- 短期:协同停留在理论层面,IVD质谱很难立刻受益
极低温微弱信号技术想要迁移到临床质谱,需要大量工程化改造,不会快速转化成产品竞争力,更多是中长期的技术储备,短期内看不到IVD质谱新品落地。 - 两面性看待对IVD质谱业务的影响
✅利好:如果并购让上市公司成功化解退市危机,企业活下来,才有持续投入IVD质谱研发的基础;微弱信号处理等底层技术,长期可以复用。 ❌隐忧:资本与管理层注意力被火热的量子硬件赛道吸引,存在挤压IVD质谱研发资源投入的可能性。 - 本质:一场困境上市公司+高景气硬科技资产的博弈
这笔交易最大的风险,不是技术本身,而是高估值商誉风险,以及下游科研经费的可持续性。
五、两种推演结局
✨乐观情景
海外管制延续,国内量子科研经费持续投入,量羲顺利完成业绩承诺;禾信成功摘帽,化解退市危机;极低温微弱信号技术经过工程化改造,反哺质谱包括IVD质谱迭代,真正实现“质谱+量子硬件”双轮驱动。
⚠️悲观情景
国内竞争对手崛起、科研经费收紧,量羲订单与利润不及业绩承诺;触发大额商誉减值,本就脆弱的上市公司财务进一步恶化;技术协同只停留在纸面,IVD质谱业务被边缘化,并购最终达不到预期。
🔔声明:本文全部素材来源于公开披露的上市公司公告、行业公开资料,仅做行业交流探讨,不构成任何投资、采购决策建议。