最近,创澜生物旗下真菌(1-3)-β-D葡聚糖测定试剂盒(磁微粒化学发光法) 正式获批上市。这款"化学发光G试验"产品,不仅是创澜生物在侵袭性真菌检测赛道的又一重磅落子,也折射创澜生物继结核、呼吸道之后,正积极锚定感染检测主赛道,开始完善产品矩阵的扩张意图,而真菌检测,便是创澜看中的下一城!
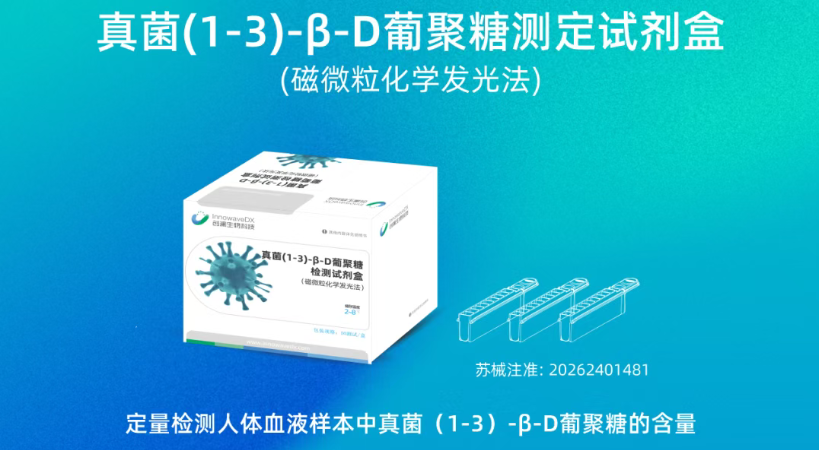
一、新品落地:真菌检测再下一城,化学发光补齐定量拼图
在此次获批的G试验试剂盒之前,其已经获批了一款隐球菌荚膜多糖检测试剂盒(磁微粒化学发光法) 。两款产品相继拿证,标志着创澜生物在真菌检测赛道的投入和布局是非常笃定的。
从技术层面看,传统G试验多采用比浊法或显色法,普遍存在样本前处理繁琐、手工操作多、检测周期长、易受污染干扰等痛点,且难以实现自动化批量检测。创澜生物采用吖啶酯标记磁微粒化学发光技术,样本无需前处理可直接上机,20分钟即可出结果,全程自动化封闭检测,无携带污染风险。
更关键的临床价值在于,化学发光法的定量精度更高,能够支持临床对患者进行动态疗效监测——这恰好切中了侵袭性真菌病诊疗中"早诊断、早监测、早停药"的核心诉求。对于血液科、ICU、呼吸科等高危科室而言,快速、定量、可自动化的G试验,意味着真菌检测可以真正纳入急诊与常规检测流水线,而不再局限于少数中心实验室。
放在行业坐标系中看,国内真菌检测市场长期由丹娜生物、金山川等企业主导,方法学以传统比色、比浊为主。创澜生物以化学发光技术切入,本质上走的是一条"技术升级替代"路线——用更先进的方法学、更好的用户体验、更优的临床价值,在存量市场中切分增量份额。这与其在呼吸道、结核赛道的打法一脉相承。
二、赛道选择:为什么是感染性疾病?为什么是真菌?
回顾创澜生物的十年发展路径,其战略锚点始终高度聚焦:只做感染性疾病诊断赛道。
首先,感染性疾病诊断是IVD市场中需求最刚性、场景最广泛、政策相对友好的细分领域。从基层门急诊到三甲ICU,从公共卫生到临床常规检测,感染诊断几乎是所有医疗机构的刚需。尽管集采政策对呼吸道、生殖道等品类造成价格压力,但整体市场容量大、产品迭代快、细分机会多,给专精型企业留下了足够的生存空间。
其次,真菌检测正处于行业增长的上升期。随着免疫低下人群扩大、广谱抗生素与激素滥用、侵入性操作增多,侵袭性真菌病发病率持续攀升。临床端对真菌检测的需求正从"有没有"转向"准不准、快不快、能不能定量监测"。传统方法学的体验瓶颈日益凸显,技术升级的窗口期已经打开。创澜生物此时以化学发光G试验入局,恰好踩在了行业迭代的节点上。
更深层的战略考量在于,真菌检测与呼吸道、结核、生殖道三大原有赛道形成了高度的临床协同。四大赛道共同服务于感染病科、呼吸科、ICU、妇科等核心科室,客户群体高度重叠。一旦完成渠道铺设,多产品组合可以形成交叉销售,显著提升单客户产出。这种"科室深耕+多产品组合"的策略,比单点突破效率更高、护城河更厚。
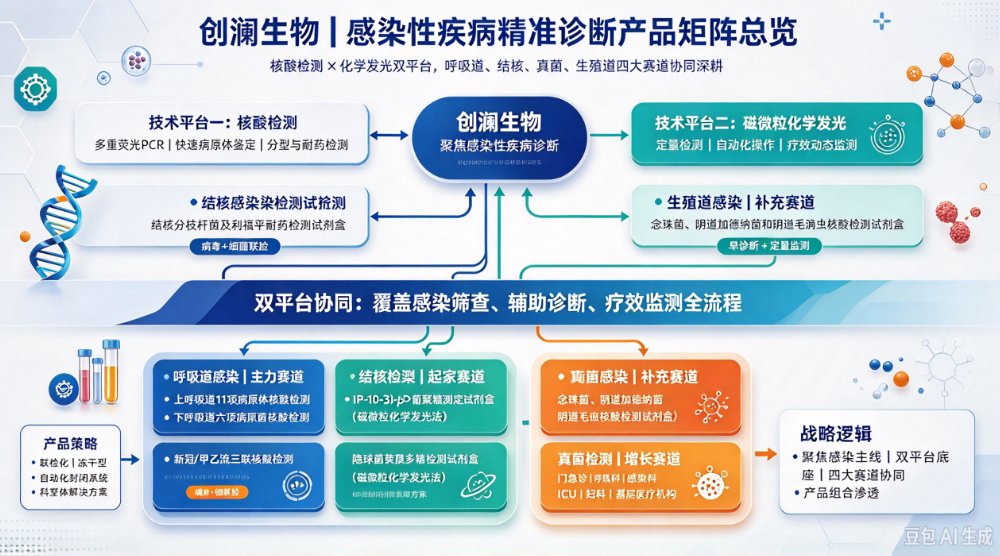
三、战略拆解:双平台+四大赛道,创澜的"精准卡位"逻辑
梳理创澜生物的完整产品矩阵,可以清晰地看到其战略框架:一个核心定位、两大技术平台、四条核心赛道。
1. 技术底座:核酸+化学发光双轮驱动
创澜生物没有将赌注押在单一技术路线上,而是同时布局了实时荧光PCR和磁微粒化学发光两大主流技术平台。这种双平台架构的战略价值体现在三个层面:
- 临床场景互补
:核酸检测擅长病原体的直接鉴定与分型,化学发光擅长抗原抗体的定量检测与疗效监测,二者分别对应感染病诊疗的不同环节,形成"诊断+监测"的完整闭环。 - 抗风险能力更强
:单一技术赛道容易遭遇政策冲击或技术迭代风险,双平台布局可以平滑单一品类波动对公司整体业绩的影响。 - 科室渗透更深
:同一科室往往同时需要核酸和免疫检测,双平台产品可以形成组合方案,提升客户粘性与议价能力。
2. 赛道布局:从"单点突破"到"矩阵合围"
创澜生物的四条赛道并非同步铺开,而是遵循了清晰的递进节奏:
- 起家赛道:结核感染检测
。以IP-10创新靶标切入,避开传统IGRA的红海竞争,建立技术差异化认知,完成早期技术积累与市场验证。而后以结核+利福平+异烟肼的耐药方案进入结核主流市场。 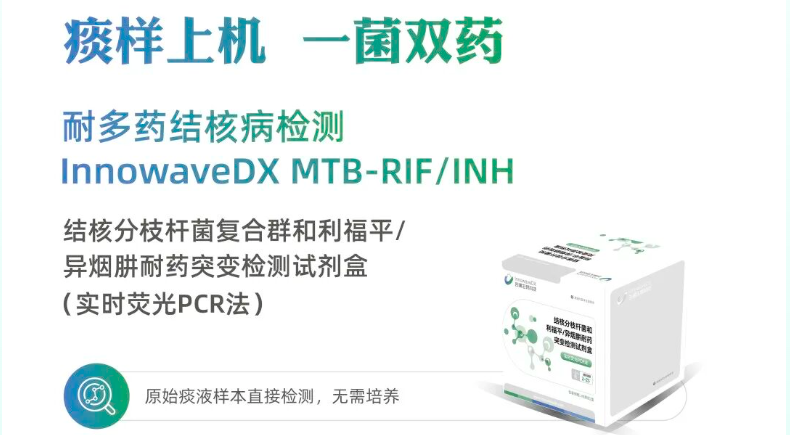
- 主力赛道:呼吸道感染检测
。这是创澜生物当前产品最完整、商业化最成熟的板块,上呼吸道11项病毒联检+下呼吸道6项细菌联检,形成"病毒+细菌"全覆盖的肺炎全病因解决方案,是其冲规模的核心产品线。 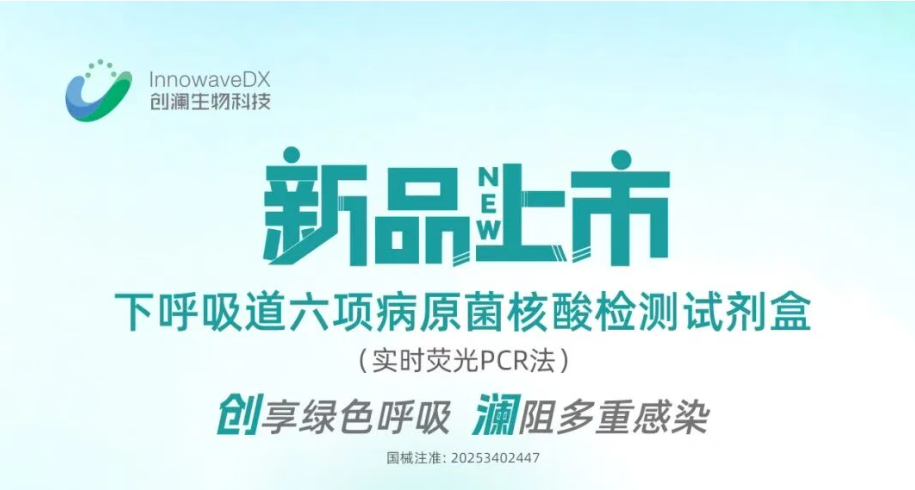
- 增长赛道:真菌检测
。2026年进入收获期,以化学发光技术做差异化升级,瞄准临床未被满足的定量与自动化需求,打造第二增长曲线。 - 补充赛道:生殖道感染检测
。三联核酸试剂盒聚焦细菌性阴道病等妇科常见感染,依托妇科门诊场景贡献稳定现金流。
这种"成熟一条、铺开一条、储备一条"的梯队式布局,既保证了当下的营收基本盘,又为未来增长埋下伏笔,同时避免了多线同时作战导致的资源分散。对于一家年营收数千万元级别的中型企业而言,这种节奏把控尤为重要。
3. 产品策略:"联检+冻干+自动化"的场景化思维
在具体产品设计上,创澜生物呈现出鲜明的场景化导向:
- 联检化
:主打多病原体联合检测,如呼吸道11项、细菌6项、生殖道三联,一次采样覆盖多种常见病原体,契合临床"快速排查病因"的核心诉求。 - 冻干剂型
:多款核酸试剂采用预分装冻干工艺,常温储运、无需配液、即开即用,大幅降低基层医院的使用门槛与冷链成本。 - 自动化配套
:自研GenMax全自动核酸检测一体机,搭配试剂形成封闭系统,既提升检测效率,也增强客户绑定度。
本质上,创澜生物卖的不是单一试剂,而是针对特定临床场景的完整检测解决方案。这也是中小IVD企业在与巨头竞争时,为数不多可以建立差异化优势的方向。
四、商业化拷问:从"产品力"到"营收力"的距离
产品管线的快速兑现是创澜生物的长板。2025年单年斩获4张三类医疗器械注册证,2026年真菌、生殖道产品持续落地,注册效率在同梯队企业中位居前列。但对于一家科创企业而言,拿证只是起点,商业化变现才是真正的考验。
从当前公开数据看,创澜生物年营收规模约3000万元量级,仍处于快速成长期。与之相对的是,其产品矩阵已经覆盖四大赛道、十余款三类证,产品储备与营收规模之间存在明显的"势能差"。如何将丰富的产品管线转化为实实在在的销售收入,是其下一阶段必须解答的核心命题。
从行业规律看,创澜生物的商业化路径有三种可能的选择:
- 自建渠道深耕区域市场
:以江苏、长三角为大本营,组建直销团队深度覆盖三甲医院与区域中心医院,树立标杆病例后逐步向外辐射。优势是控制力强、利润空间大,缺点是扩张速度慢、人力成本高。 - 借力经销商全国铺货
:依托各地经销商网络快速实现产品入院,适合成熟品类的规模化放量。劣势是利润被渠道分薄,终端掌控力弱。 - 与头部企业战略合作
:将部分产品授权给大型IVD企业代理销售,借助对方渠道快速起量。这是很多专精型企业的常见选择,但也容易沦为"代工方",丧失品牌独立性。
从目前迹象判断,创澜生物大概率走的是"区域直销+全国经销"的混合路线。这一路径的关键在于,能否打造出一到两款"亿元级"大单品,形成品牌效应与渠道拉力。目前来看,呼吸道联检和真菌化学发光是最有潜力冲击大单品的两条产品线。
六、结语
从一款结核IP-10产品起步,到如今构建起核酸+化学发光双平台、覆盖四大感染赛道的产品矩阵,创澜生物用十年时间走出了一条清晰且扎实的专精之路。此次真菌G试验试剂盒的获批,不是一次孤立的产品发布,而是其"感染领域诊断专家"战略定位的又一次落地与印证。
在IVD行业从野蛮生长转向精耕细作的大背景下,"大而全"的综合巨头与"小而美"的专精企业并非零和博弈。市场既需要能够提供整体解决方案的行业龙头,也需要在细分领域沉下心打磨产品的创新玩家。创澜生物能否在感染诊断这条主航道上持续深耕,最终成长为细分领域的隐形冠军,时间会给出答案。
对于整个行业而言,创澜生物的路径也提供了一种参考:IVD企业的核心竞争力,从来不是拥有多少条产品线,而是在自己选定的赛道上,究竟挖得有多深、做得有多透。