登录
注册
商业&政策
商业新闻
会议资讯
医疗政策
集采动态
医保基金
注册&监管
诊断技术
分子诊断
临床生化
免疫分析
流式细胞
临床微生物
病理学
NGS&质谱&色谱
POCT&居家检测
体液检测
疾病领域
传染性疾病
癌症&肿瘤
遗传生殖
过敏&自免疾病
心脑血管疾病
神经退行性疾病
呼吸系统疾病
阿尔茨海默病
女性健康
实验室服务
共建&打包
第三方检验
mNGS&tNGS
室间质评
实验室认证
原料与耗材
试剂原料
仪器零部件
实验室耗材
社区&工具
在线论坛
艾微滴学苑
知识星球
招投标平台
产品品牌馆
求职招聘
搜索
新闻
--
新闻详情
迪安三季报发布!净利润2.5亿,暴涨438%!
2026-10-20
37
作者: 锁炎
来源: 迪安诊断第三季度财报
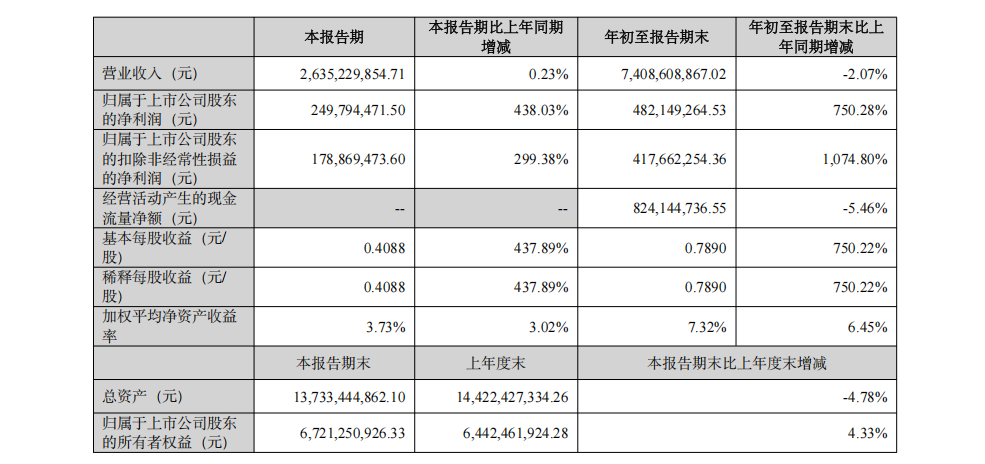
10月19日,迪安诊断技术集团股份有限公司披露2026年第三季度报告。
前三季度公司实现营业收入74.09亿元,同比下降2.07%;
归属于上市公司股东的净利润4.82亿元,同比大幅增长750.28%;其中第三季度单季实现营收26.35亿元,
归母净利润2.50亿元,同比分别增长0.23%、438.03%。
这份“营收微承压、利润爆发式修复”的财报,并非迪安一家的个体表现,而是国内第三方医学检验(ICL
)行业历经三年深度调整后,头部企业率先穿越周期、完成盈利模式重构的行业缩影。其背后折射的,是整个IVD与ICL产业从规模扩张转向质量发展的底层逻辑之变。
一、财报镜像:行业调整期的典型盈利修复路径
拆解迪安三季度的财务结构,可以清晰看到当前国内ICL头部企业共同的经营特征:传统业务承压、高价值业务发力、精细化管理提效,共同推动利润端触底反弹。
从业务结构看,三大板块的增速分化完全契合行业大势:
诊断服务业务:
收入26.45亿元,同比增长0.87%,在常规检验外包需求整体收缩的背景下实现正增长,体现终端网络的韧性;
渠道产品业务:
收入47.10亿元,同比下降4.47%,是营收端的主要拖累,这与IVD集采常态化、流通行业整体收缩的行业环境高度一致;
自有产品业务:
收入3.00亿元,同比增长5.70%,保持稳健增长,成为对冲渠道压力的重要支点,也印证了“服务+产品”一体化的行业转型方向。
利润端的爆发式增长,核心驱动力并非一次性损益,而是主营业务质量的实质性改善。前三季度公司扣非归母净利润达4.18亿元,同比增速高达1074.80%,远超归母净利润增速,说明盈利修复具备经营基本面支撑。其修复路径也是行业头部企业的通用打法:
第一,业务结构优化,高毛利业务占比抬升。
前三季度迪安新增精准中心
10家,累计达120家,相关业务额同比增长45%。肿瘤伴随诊断、质谱检测、遗传检测等高毛利特检业务占比持续提升,直接带动综合毛利率同比上升1.35个百分点。这背后是全行业的共识:常规检验量价齐压,特检才是未来的盈利核心。
第二,精细化管理落地,成本费用持续管控。
通过区域一体化运营、供应链集中化管理、组织效能优化,公司销售费用、管理费用、研发费用均实现同比下降,费用率持续收窄。在行业增量放缓的阶段,向内要效益已经成为所有头部企业的共同选择。
第三,资产质量改善,减值压力边际释放。
报告期内公司收回部分长账龄应收账款,信用减值损失
由上年同期大额计提转为当期收益3408.64万元,减少了对利润的侵蚀。这也是行业经历应收账款风险集中暴露后,头部企业加强风控、逐步消化历史包袱的体现。
二、行业底层逻辑重构:ICL告别跑马圈地时代
迪安这份财报的行业意义,在于它印证了中国ICL产业已经正式结束“规模扩张”的上半场,进入“存量重构、质量竞争”的下半场。整个行业的底层逻辑正在发生三个根本性转变。
1. 需求逻辑:从增量扩容到存量升级
过去十年,ICL行业的增长主要来自检验外包渗透率的提升,靠常规检验的“量增”就能驱动高速增长。但随着县域医共体建设推进、区域检验中心大面积落地、医院检验科集约化发展,常规检验外包的增量空间持续收窄,价格竞争日益激烈,行业整体进入存量博弈阶段。
与此同时,精准医疗的普及催生了大量高端检测需求。肿瘤早筛与伴随诊断、血液病分子诊断、生殖遗传检测、质谱临床应用等特检赛道,保持着远高于行业平均的增速,成为驱动行业增长的新引擎。数据显示,国内特检业务在ICL整体收入中的占比仍显著低于欧美成熟市场,提升空间广阔。迪安大力布局精准中心、推进“业务学科化”,正是对这一行业趋势的直接响应。
2. 竞争逻辑:从网点比拼到全产业链能力较量
行业上半场的竞争核心是实验室网点数量、标本覆盖范围和成本规模效应。而当下,单一的检验服务壁垒不断降低,利润持续变薄,头部企业纷纷转向“服务+产品+数字”的全产业链竞争。
一方面,向上游IVD制造延伸,通过自研试剂设备降低对外购的依赖,提升盈利空间;另一方面,向数字化延伸,通过AI病理、实验室LIS系统、区域检验信息化方案提升服务附加值。从迪安的“三位一体”战略,到金域医学
的“医检+制造”双轮驱动,行业龙头的战略趋同,标志着纯服务型ICL的时代已经过去,全产业链能力才是未来的护城河。
3. 格局逻辑:行业出清加速,马太效应
凸显
在价格战、合规成本上升、现金流承压的多重挤压下,中小规模ICL机构与区域经销商的生存空间持续收窄,行业出清速度加快。市场份额、优质客户、技术资源持续向头部企业集中,行业集中度稳步提升。
报告期内迪安完成非同一控制下企业合并,商誉较期初增长55.01%,正是行业整合浪潮下的微观注脚。凭借全国性网络、合规能力、资金实力和技术储备,头部企业正在通过并购整合进一步扩大优势,ICL行业的“强者恒强”格局正在加速形成。
三、行业共性挑战与转型阵痛
尽管盈利修复态势明确,但无论是迪安还是整个ICL行业,都仍处在转型阵痛期,一些共性风险依然不容忽视。
首先,渠道业务的压力仍在持续释放。IVD集采范围不断扩大,流通环节毛利持续收窄,渠道分销业务从过去的“现金牛”变为增长拖累。对于迪安这类渠道业务占比较高的企业而言,如何推动“配送业务化”、加快自有产品替代分销品类,仍是长期课题。
其次,应收账款是全行业的系统性痛点。三季度末迪安应收账款账面余额达61.24亿元,占总资产比重较高。下游医疗机构回款周期长、医保支付节奏变化,是所有ICL企业共同面临的经营考验。尽管本期应收质量有所改善,但历史包袱的消化仍需时间,现金流压力将长期存在。
最后,特检赛道也面临同质化竞争风险。随着头部企业纷纷加码特检布局,肿瘤NGS、质谱等热门赛道的竞争日趋激烈,未来不排除价格战向特检领域蔓延。真正的壁垒在于底层技术、学科能力和产品自研,而非简单的项目叠加。
四、展望:ICL进入精耕细作新周期
迪安三季报的利润高增,建立在上年同期低基数的基础之上,750%的增速不具备可持续性。但它所传递的行业信号至关重要:中国ICL行业的至暗时刻正在过去,头部企业的盈利修复已经得到验证。
可以预见,未来几年ICL行业将呈现几个明确趋势:
一是营收增速回归常态,利润增速持续优于营收增速。行业从“追求规模”转向“追求盈利质量”,低毛利业务将持续出清,整体盈利水平稳步修复。
二是特检与自有产品成为核心增长极。企业间的差距将由常规检验的规模差距,转向特检技术、产品能力的差距,研发投入与学科建设将成为竞争关键。
三是行业整合持续深化。头部企业将通过并购进一步扩大市场份额,中小机构逐步退出,全国性龙头+区域特色玩家的格局将逐步固化。
从行业视角看,迪安的转型是整个中国ICL产业升级的一个样本。这份财报的价值,不在于短期的利润暴涨,而在于它让市场看到了行业穿越周期后的新增长范式——告别野蛮生长,回归医疗
本质,靠技术、产品、管理取胜的高质量发展时代,已经正式开启。
参考资料:迪安诊断第三季度财报
声明:本微信注明来源的稿件均为转载,仅用于分享,不代表平台立场,如涉及版权等问题,请尽快联系我们,我们第一时间更正。
热门推荐
更多
最新汇总!伯杰、圣湘、卓诚等30余家IVD企业可提供尼帕病毒检测试剂盒!
01-28
242562
热景生物,出资3000万,加码!
02-13
230698
重磅!安图生物并购厦门飞朔!
02-09
222137
数字PCR仪注册,出新规!
01-17
214688
刚刚!又一款呼吸道12联检获批,检测17个靶标!
02-28
202306
刚刚!又一款分子POCT结核耐药产品拿证!
12-30
197112
最新资讯
更多
迪安三季报发布!净利润2.5亿,暴涨438%!
10-20
北京二稿价格流出,第一价区首发!四大价区格局成型!
10-20
第三省落地!江西省:我与安徽价格,如出一辙!
10-19
九种阿尔茨海默血检“同台PK”:两种翻车,七种稳了?
10-19
第二省落地!安徽vs辽宁检验价格662项全对比!
10-19
刚刚!NGS、PCR自动化企业,完成A轮融资!
10-19
刚刚!分子诊断企业,完成B+轮融资!
10-18
泪液,或可支持AD无创筛查!获百万元资金支持!
10-18
什么?艾德生物3750万,只收回来66万?与杭州艾维克和解!
10-17
9月,安图、新产业、罗氏等54款IVD新品获批上市!
10-17
' fill='%23FFFFFF'%3E%3Crect x='249' y='126' width='1' height='1'%3E%3C/rect%3E%3C/g%3E%3C/g%3E%3C/svg%3E)