近日,《检验类医疗服务价格项目价格方案(第二次征求意见稿)》在北京落地。作为四大价区中第一价区的核心首发代表,北京方案不仅补上了全国检验价格改革的最高层级样本,更标志着“全国统一规则框架+四大价区梯度定价”的顶层设计,正式从纸面划分走向实质落地。
结合此前安徽(第二价区)、辽宁(第二价区)、江西(第三价区)三个省份的先后落地,南北中+首都的四级价格样本已全部就位。662项统一框架下,不同价区的定价梯度、规则差异、创新空间已经清晰可见,IVD行业正式进入“全国一盘棋、分层定价格”的新阶段。
一、四大价区顶层设计落地:从“各省试点”到“分层定标”
本次检验价格改革最核心的顶层设计,是依据区域经济水平、人力成本、医疗资源密度划分的四大价区,每个价区选取代表性省份首发试水,后续同价区省份对标跟进:
| 第一价区 | |||
| 第二价区 | |||
| 第三价区 | |||
| 第四价区 |
此前安徽、辽宁、江西的陆续发布,已经验证了第二、第三价区的定价逻辑与执行路径;而北京第二次征求意见稿的出炉,则正式把最高阶价格基准摆到了行业面前。四大价区不再是规划中的概念,而是有真实价格、有落地规则、有示范效应的实操体系。
二、价格梯度实测:北京稳居中高位,基础项目克制、技术项目持平
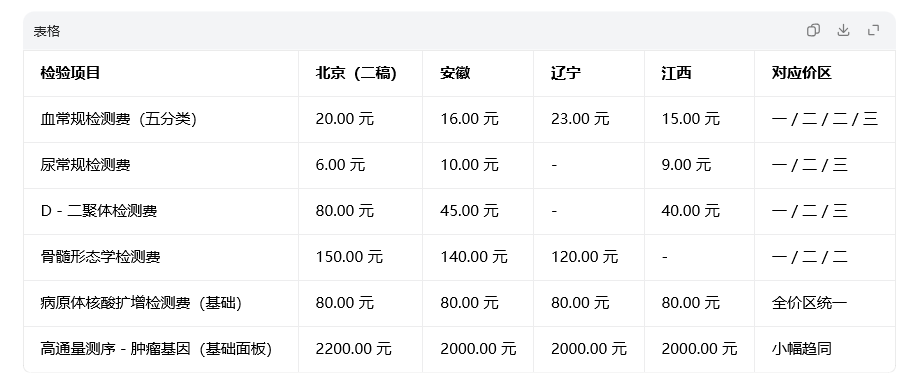
对比四地核心项目的定价,可以清晰看到“基础项目控价、技术项目趋同、服务价值分层”的总体特征,并非简单的“越发达价格越高”。
核心项目四地价格对比
三个关键定价结论
- 1.基础常规项目:高价区反而更克制
最典型的是尿常规,北京仅定价6元,低于安徽(10元)、江西(9元);血常规五分类20元,也仅比安徽高4元,低于辽宁的23元。这说明第一价区的定价逻辑并非“水涨船高”,而是严格控制基础医疗价格、保障基本可及性,把溢价空间留给技术服务与创新项目。 - 2.技术服务项目:梯度差异真实存在
D-二聚体、骨髓形态学等对人力、技术要求较高的项目,北京价格明显高于皖赣地区。比如D-二聚体北京80元,接近安徽、江西的两倍,体现了不同价区人力成本、技术服务价值的真实差异,也是后续企业区域定价的核心锚点。 - 3.高技术项目:全国定价高度趋同
病原体核酸扩增基础价四地均为80元,高通量测序基础面板均在2000-2200元区间,差异极小。这表明分子诊断、高通量测序等创新技术,国家层面已有相对统一的定价基准,不会因为地区经济发达就出现大幅溢价,靠技术垄断卖高价的空间被整体压缩。
值得注意的是,同属第二价区的辽宁,部分基础项目价格(如血常规23元)反而高于北京,体现了第二价区内部的地域差异——东北医疗服务人力成本占比更高,定价权重也更大。
三、规则层面:全国统一底盘夯实,北京细化“定额加收+精准封顶”
四地方案在核心规则上高度一致,662项整合框架、联检分档折扣、数据质量挂钩、技耗合一打包四大底层规则完全统一,构成了全国通用的“规则底盘”:
- 联检折扣
:联检指标≤5个按80%、≤10个按70%、>10个按60%计价,四地完全一致; - 数据挂钩
:未按要求上传数据每项减收10%(最高5元),参考区间与行业标准不符每项减收5%,标准完全统一; - 技耗合一
:试剂、质控品、校准液、样本采集器等基本物质资源全部计入项目价格,不得单独收费。
在此基础上,北京作为第一价区代表,在加收管理、封顶机制、创新空间上做了更精细化的设计,更适配大型医院密集、检测项目复杂的场景:
1. 加收项全面“定额化”,告别比例制模糊空间
与安徽的“比例加收”(如定量+20%、RNA+50%)不同,北京全部采用定额加收模式:
病原体核酸扩增:定量检测加收20元/项、RNA检测加收36元/项、核酸质谱加收12元/项; 骨髓形态学:特殊染色加收60元/次; 尿液沉渣:定量检测加收3元/次。
定额加收的优势是价格边界清晰、监管精准,避免了高价项目按比例加价后费用过高的问题,也让医院和企业的成本测算更可控。从目前趋势看,定额加收+项目封顶正在取代统一比例加收,成为更多省份的选择。
2. 项目级封顶更精细,卡死多指标叠加上限
北京方案中,几乎所有多位点、多探针、多基因的叠加项目,都设置了明确的计费上限:
遗传病基因核酸扩增:超过9个位点按9个收费; 数字PCR:超过9个位点按9个收费; 原位核酸杂交:超过3个探针按3个收费; 高通量肿瘤基因测序:单个面板加收最高不超过6840元。
这种“叠加有比例、总价有封顶”的设计,既保留了技术升级的价格空间,又从根源上避免了“堆指标、抬总价”的现象,对多基因联检、多位点检测产品的定价策略影响直接。
3. 创新项目“自主定价”留白,第一价区成创新主战场
北京方案最值得关注的信号,是明确将肿瘤类器官培养与药敏、长读长测序、部分特殊质谱项目列为“自主定价”。这意味着在662项统一框架内,顶尖创新技术不设价格上限,由医疗机构根据临床价值、成本水平自主定价。
对于IVD行业而言,这相当于给第一价区开了“创新天窗”——类器官、伴随诊断、神经退行性标志物、单细胞测序等前沿技术,在北京等发达地区有更宽松的商业化空间,不用被统一限价卡死。这也会引导头部企业把创新产品的首发、临床验证优先放在第一价区。
四、行业深层影响:全国统一规则下,企业需构建“梯度产品矩阵”
四大价区格局成型+全国统一规则,彻底改写了IVD行业的区域定价逻辑,企业需要从“逐个省攻关”转向“按价区布局”。
1. 省际价差套利空间快速收窄
过去同一项检验在不同省份价差可达数倍,企业可以靠高价区利润补贴低价区,甚至利用价差进行渠道套利。但随着四大价区基准陆续落地,同价区省份价格会快速对标,不同价区也有明确梯度,基础项目的省际价差会持续收窄,靠信息差赚钱的时代彻底结束。
2. 产品策略必须按价区分层
- 第一价区(京沪浙苏粤)
:走“高端创新+合规服务”路线。重点布局类器官、伴随诊断、神经标志物、质谱特种检测等创新赛道,靠技术价值和自主定价获取溢价;基础项目则拼数据合规、智能化水平、配套服务能力,靠品牌和服务胜出。 - 第二价区(中部、东北、西南大省)
:走“量价平衡+特色差异化”路线。常规项目靠规模效应控成本,联检产品主打5-10项的临床刚需中型panel,同时布局有地方特色的专科检测项目。 - 第三、四价区(中西部、基层)
:走“极致成本+基层适配”路线。基础常规项目拼供应链效率、生产自动化成本;联检产品做小panel、单人份,适配基层医疗机构的样本量和支付能力。
3. 数据合规能力成为全国通用入场券
无论哪个价区,“数据上传减收、参考区间不符减收”都是硬规则。北京作为医疗数据监管最严格、智慧医保推进最快的地区,会进一步抬高数据合规的门槛。
对IVD企业而言,参考区间标准化、量值溯源、LIS数据接口、质控体系配套已经从增值服务变成入院标配。无法满足数据要求的产品,不仅会导致医院收入被扣减,还会直接在招标环节被淘汰。
4. 联检产品要按全国最低折扣规则重构模型
联检分档折扣规则已在四地全部统一,10项以上联检统一6折。企业设计联检产品时,不能再参照某个省份的旧规则测算,必须直接以全国通用的折扣底线做盈利模型。
过去靠堆砌指标抬高总价的大panel产品,在全国范围内都会面临终端收费大幅缩水的压力。接下来联检产品的核心竞争力,会从“指标数量”彻底转向“临床精准度”——少而准、匹配具体临床场景的小panel,才是适应全国规则的主流方向。
结语
从安徽首个破冰,到辽宁、江西南北呼应,再到北京二稿高位锚定,检验类医疗服务价格改革已经从零散的地方试点,升级为有顶层设计、有分层梯度、有统一规则的系统性工程。
对于IVD行业而言,这是一次底层逻辑的重构:粗放式的项目拆分、套餐溢价、区域套利的红利期正在退去,基于全国统一规则、适配不同价区梯度、比拼技术创新与成本控制的精细化竞争时代,已经全面开启。
四大价区的大门已经打开,谁能先搭建好适配全国梯度的产品体系,谁就能在新一轮行业洗牌中占据主动。
安徽、江西、辽宁、北京等征求意见稿价格已上线IVD行业智能工作台,扫码可查!