10月30日下午三点,线上会议。中信建投、中信证券、国泰海通等十家机构,一百多人。
三天前刚出的三季报不算好看:单季营收4.18亿元、同比+11.33%,年内第一个正增长季度;但单季利润总额-761万元,上市以来第一个税前亏损季度。
按常理,这种场合该解释"利润去哪了"。但董事长戴立忠花了最长的一段,讲一个很小的数字:9人份。
公司原话是——国内分子POCT整体装机容量约10万台,单台设备每年带动试剂收入约10万元,对应日均检测量仅需9人份即可实现。
一家单季税前亏损的公司,在给投资者算一张十年后的表。这不是转移话题。它在说:我买的不是今年的利润,是这张桌子的座位数。
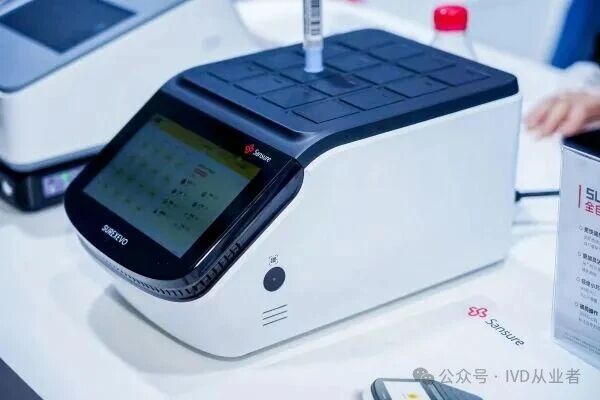
图源:圣湘生物官网 2026-10-19
一、一本和利润表无关的账
10万台乘10万元,是100亿元/年的试剂市场。这是公司给出的"长期装机容量"口径。
再看它自己的位置:前三季度16A落地900余台。900乘10万元,满产对应0.9亿元/年试剂;900除10万,渗透率0.9%。
所以我更愿意把这理解成一个渗透率故事,而不是份额故事。
份额故事的逻辑是"从别人碗里夹肉",靠价格战、抢标、返利,最后一定打到毛利率上——这恰好是它今年毛利率跌到68.44%的原因之一。
渗透率故事的逻辑是"这张桌子会不会变大"。桌子变大时,第一个把椅子摆好的人拿的是位置,不是价格。
两种故事看两张表:前者看毛利率,后者看装机点位。这也是为什么三季报里最显眼的不是利润,而是900台、170台、70套、50台这四个数。
二、9人份为什么能做到
日均9人份是什么概念?一家只有半天门诊的社区医院,一个上午就能凑够。
这个门槛低到不像分子诊断。传统PCR实验室的门槛从来不是仪器价格,是三件事:出结果要几小时、要开盖有污染风险、试剂要冷链。
它对应地解决了三件事——12分钟出结果、全管内封闭、冻干试剂免冷链。
其中12分钟最要紧。过去分子诊断真正的对手不是别的分子产品,是"医生等不及"——门诊病人上午来、下午走,四小时出结果等于没做。12分钟把时效拉到抗原水平,分子检测才第一次有机会参与"本次就诊的临床决策"。
全管内和免冷链解决的则是"在哪做":不需要生物安全柜和独立分区,设备能放进临床科室;不需要建冷库,基层诊所也能备货。
它做的不是把仪器卖便宜,是把检测的"场所"改了。场所在哪,客户就在哪。
公司给了一组存量数据:等级医院呼吸道产品已进2500家以上,但集中在住院部;基层红外荧光已覆盖8000家以上机构。换句话说,过去的客户是"有PCR实验室的医院",几千家;现在是"有发热门诊和儿科诊室的科室",10万个点位。
市场不是被抢来的,是被重新定义的。
三、政策做的不是给订单,是给理由
9人份能不能成立,还差最后一环:医院开这个项目,收不收得到钱。
这一环今年动了。8月国家医保局《检验类医疗服务价格项目立项指南(试行)》之后,公司披露已有六个省份(北京、安徽、辽宁、江西、青海、浙江)把DNA、RNA单项统一定价80元,多数省份物价上调。
联检则按项数打折:5项及以下8折、6项及以上7折。
7折听着像降价。换个角度看,这是合规化的对价——过去多联检在不少省份属于"超范围收费",医院不敢开、开了怕查。现在能合规开,打折是买路钱。公司的判断是"整体影响可控,存在结构性利好",理由是单检涨价对冲了联检折扣。
更基础的是两份标准:2026版《乡镇卫生院服务能力标准》和《社区卫生服务中心服务能力标准》,把核酸检测写进基层机构的能力建设,分子POCT被列为门急诊优选方案。
政策在这里做的不是"给订单",是"给资格"。它不承诺你能卖多少,只把"能不能做"改写成"该不该做"。对一家已铺了900台机器的公司,这就够了。
四、同一套打法,正在被用到免疫上
10月21日,控股企业安赛诊断的YnY 3060拿到行政许可;10月23日官网发布。
参数值得逐条看:51厘米机身、机内离心、全血与末梢血可直接上机、不需要HCT模块"估算"、全血首报告11分钟、血清血浆6分钟。菜单覆盖心肺标志物、炎症、儿童生长发育、甲状腺、肿瘤标志物、性激素。
圣湘通过湖南圣湘安赛持有深圳安赛68.21%股权。
这是同一套方法论的第二次使用:用POCT的打法打化学发光。
不去中心实验室和罗氏、雅培、贝克曼抢存量,去胸痛中心、ICU、儿科抢TAT。
胸痛中心的心肌标志物是分钟级刚需。传统路径是抽血、送检、离心、上机、发报告,40到60分钟;全血11分钟,直接改写流程。而"机内离心"恰恰是那道墙的拆法——全血检测最大误差源是红细胞和压积,传统POCT用HCT估算,本质是猜;把离心机做进机器,是用硬件成本换准确性。
方法学降维,场景升维。分子是第一个战场,免疫是第二个战场,逻辑是同一套。
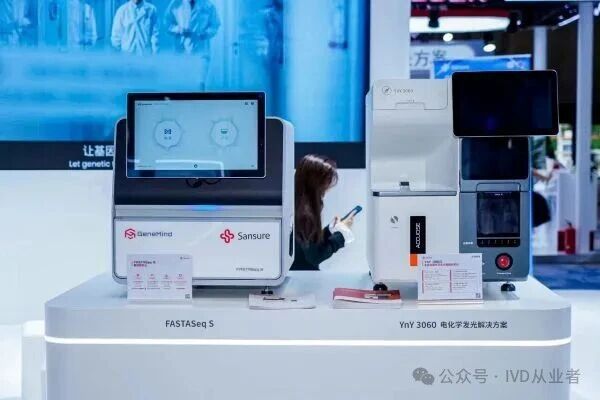
图源:圣湘生物官网 2026-10-19
五、护城河不是产品,是货架
900台分子POCT铺下去,铺的不是机器,是科室关系。2500家等级医院加8000家基层机构就是它的货架——YnY 3060不用新建渠道,只需上架;冻干四联检不用重谈准入,只需进菜单。
这就是"产品型公司"和"平台型公司"的分野:前者每上一个新品重建一次渠道,后者每上一个新品只增加一个SKU。
公司把这条路拆成三场战役:感染性疾病(3—5年,推动从经验医学转向精准医学)、临床血筛(百亿级存量)、肿瘤伴随诊断(收口)。
血筛那个数字最硬:国内每年手术人群约6000万至1亿例。此前因缺少明确定性和联检收费配套,只能做确定性诊断、做不了规模化筛查。公司在这条赛道做了十余年,10万人份临床试验,数十家医院四到五年多中心测评。
这不是新产品,是"验证做完了、只等政策开门"的存量资产。
六、该克制的地方
第一,10万台是"长期预测",不是订单。任何把这个数当TAM直接贴现的模型,都高估了确定性。
第二,单台10万元是满产口径。900台若按50%爬坡,年化约0.45亿元,对上半年4.78亿元的试剂盘是7%的量级。不大。
第三,一个容易忽略的口径差:YnY 3060行政许可载明的适用范围是"血清、血浆样本",全血、末梢血是公司在学术会上的表述,两者之间通常还差一次注册变更。全血直上是它最锋利的卖点,也最需要一张对应的证。
第四,利润表还在失血。Q3单季毛利率约62.6%、同比-9.7pct,单季税前-761万元。上一期留的锚点是"Q4毛利率能否在62%—64%筑底",现在还没到验证窗口——2025年Q4是全年毛利率最高季度,同比基数最硬。
第五,海济与海外。8.49亿元商誉里7.34亿元来自中山海济,2027年4月的年报减值测试绕不过去;境外前三季度0.75亿元、同比+6%,而2025年全年是+31.63%。
第六,估值位置。11月6日收盘15.79元、市值90.78亿元、PB 1.30、PE(TTM) 81.30。PB 1.30意味着市场按"净资产加一点期权"给价——要么故事还没被定价,要么利润还不配给估值。这两种解释要等2027年才分得开。
七、下一站
9人份是个很小的数。但乘以10万台,是100亿元。
圣湘赌的不是自己能拿多少份额,是这张桌子会不会变大。而桌子变大的前提,是政策把"能不能做"变成"该不该做"——六省已经出台收费,这是它敢在利润表上亏着钱铺机器的唯一理由。
11月26日上午,三季度业绩说明会。要问的可能不是"利润什么时候回来",而是"900台里,有多少台的日均已经过了9人份"。
这个数字公司没披露。但它一定在内部有。
因为一台机器的日均检测量,就是这套商业模式唯一诚实的体温计。
参考资料
1. 圣湘生物2026年第三季度报告(2026-10-29,上海证券报、中国证券报)
2. 圣湘生物《投资者关系活动记录表(2026年10月)》(2026-10-30调研,2026-11-04披露,上证e互动)
3. 圣湘生物官网:安赛诊断YnY 3060获批上市(2026-10-23);儿科学术大会圣湘方案(2026-10-27);检验医师年会(2026-10-18)
4. 深圳安赛诊断技术有限公司行政许可信息(YnY 3060,2026-10-21,国家药监局);股权结构(企查查,2026-11-07)
5. 国家医保局《检验类医疗服务价格项目立项指南(试行)》(2026-08)
6. 《乡镇卫生院服务能力标准(2026版)》《社区卫生服务中心服务能力标准(2026版)》
7. 圣湘生物《关于召开2026年第三季度业绩说明会的公告》(2026-10-29,会议时间2026-11-26)
8. 上海证券交易所行情数据(2026-11-06收盘)