11月1日苗拥军说"未来安图不仅是硬件企业,也将成为软件信息企业";11月5日,安图自研的LIS就在上海一家三甲医院的信创环境里跑出10万份报告、零中断。四天,一句话和一件事对上了。这不是软件新闻,是安图第一次伸手去够"接口定义权"。过去二十年IVD比项目数和装机量,安图都打到了极致——极致就是天花板:前三季营收+3.59%。信创给了它一个十年一遇的"系统重装"窗口:底层一换,全院接口必须重构,那扇平时绝不会开的门被迫打开。门开了,卖仪器的就能往上走一层,去卖"谁能接进来"的规则。
9月30日,上海市光华中西医结合医院全院信创系统上线:海光CPU、银河麒麟OS、人大金仓数据库、东方通中间件,全栈国产。到11月5日披露时,累计出具检验报告超10万份,业务零中断(来源:安图生物官方,2026-11-05)。一家IVD公司在讲信息系统替换的故事,这本身就值得停一下。
现象:两场仗都打赢了,也都打完了
第一场是"项目数"。截至9月末,注册证1099项、CE认证684项;苗拥军11月1日获评郑州"创新型企业家"时说,注册证已超1100项、行业第一(来源:河南日报,2026-11-02)。第二场是"装机量"。化学发光配套试剂235项;Autolas流水线从2017年国内首条磁悬浮做起,2026年推到X-2。
两场仗都打得漂亮。但漂亮和天花板常是一件事的两面:前三季度营收32.40亿元、+3.59%,归母8.47亿元、-1.45%;Q3单季确实反转(营收+10.76%、归母+21.30%、毛利率70.84%),可三个季度连起来,这仍是一家把项目数和装机量都做到顶格的公司的正常速度:能装的都装了,剩下的增长只能从别人手里抢。抢,就得换一个维度。
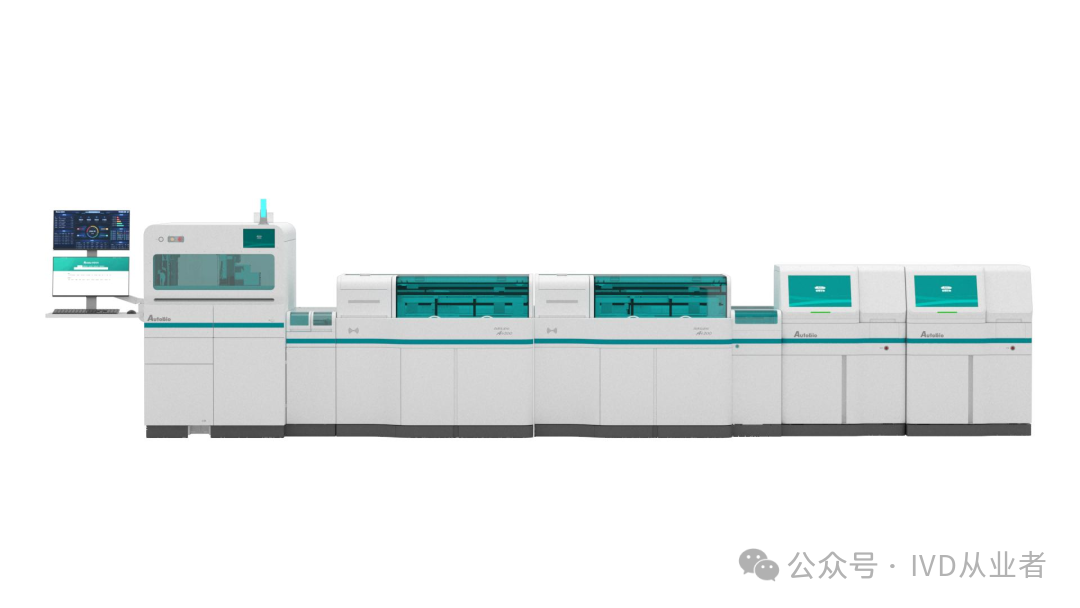
图源:安图生物Autolas全实验室自动化流水线,来源:安图生物官网产品页
原因一:LIS不是软件,是"谁能接进来"的定义权
LIS是检验科的信息中枢:医嘱从这下去,样本在这追踪,结果从这发布。它要连HIS、电子病历,还要兼容不同品牌、不同协议的仪器。所以光华项目真正的难点不在软件,在接口。
底层芯片、操作系统、数据库一换,原有接口和通信模块必须全量重构。安图自己的话是:"接口越多、设备越杂、历史数据越大,切换难度呈几何级上升。"为上线,团队"前置梳理、分步验证、灰度切换",切换期7×24小时驻场。这话正着读是交付辛苦,反着读就是护城河。
一套能在300多项检测的三甲专科医院里零中断切换的LIS,不是谁都能接的活。接上之后,它就成了"决定谁能接进来"的角色——新设备入院要问它的接口,新项目上线要走它的流程,AI审核报告要挂在它的数据上。这就是接口定义权,比装十台仪器深得多。
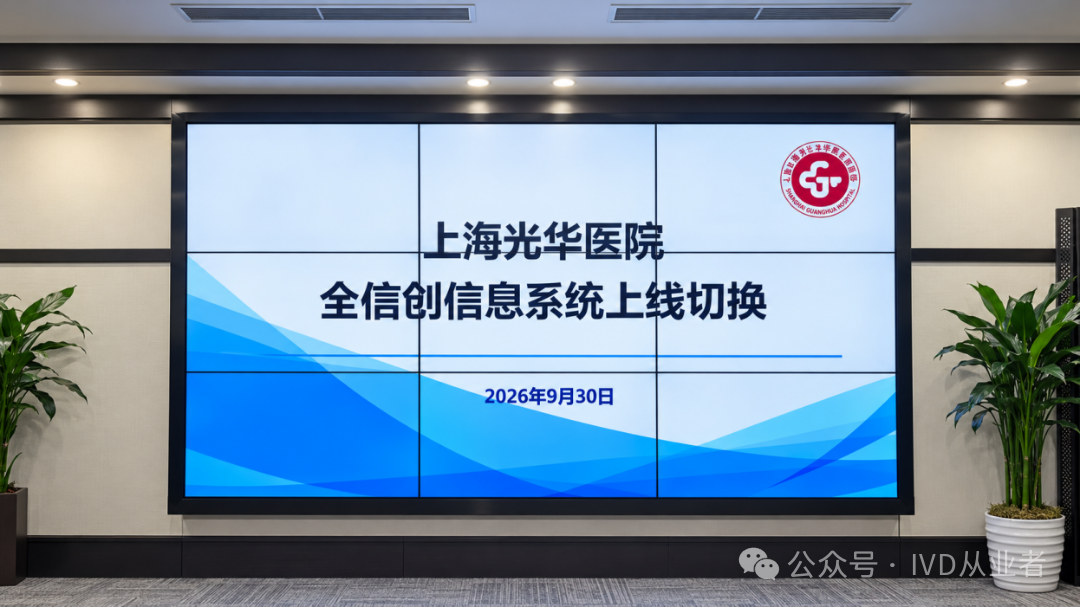
图源:上海市光华中西医结合医院全信创信息系统上线切换现场,2026年9月30日,来源:安图生物官方
原因二:为什么是现在?因为门平时是锁着的
没有一家三甲医院会主动换LIS:切换成本太高,业务中断风险太大,信息科不会为了"更好的软件"去赌全院停摆。这扇门平时锁着,信创把锁撬了。
"十四五"数字经济规划与医疗信创政策明确"真替真用",医院必须换底层;换了底层,接口必须重做。这是十年一遇的窗口:不是安图说服医院换系统,是政策要求医院换系统,安图只需证明自己能接住。窗口不会一直开——光华既是"上海市首家全院信息系统国产化落地的医院",也是"全国首家采用安图信创版LIS的三甲医院",说明现在还是排位赛早期。
同期还有三份文件往同一方向推:8月《检验类医疗服务价格项目立项指南(试行)》以检验指标设价、"同检同价";9月呼吸道分级检测共识把项目从"能开什么"推向"该开什么";11月1日WS/T 497—2026真菌病诊断标准实施,首次纳入抗原与抗体方法学。
三份文件,一个方向:检验的价值锚点正从"项目"移到"路径"。项目是零散收费单元,路径是有顺序的临床决策。而路径记录在哪?在LIS里。第一个判断:当收费逻辑从"项目"转向"路径",LIS就从IT成本变成收费入口。谁固化路径,谁参与定价。
原因三:从"年金"到"锁定"
仪器是一次性收入,试剂是年金,LIS是"零边际成本+极高切换成本":复制成本近零,替换成本极高。对比另一条线就明白了:10月9日,Autolas X-1以92.5万元中标复旦大学附属妇产科医院生化免疫流水线,维保期120个月(来源:中国政府采购网,2026-10-09)。十年——流水线的服务周期是十年,一套LIS只会更长。
所以LIS的账不能按软件卖多少钱算,要按"它把后面十年的试剂、耗材、升级、服务锁进同一个门"算。第二个判断:IVD的竞争正从"卖什么"转向"接什么"。产品决定你能卖多少,接口决定你能不能被人换掉。
格局:设备商跨界,走的是窄门
风险很清楚:LIS是HIT厂商的地盘,正面硬碰没有胜算。但安图没去打HIS、电子病历的主战场,它走"LIS+流水线+试剂"的垂直闭环,标本从接收到出报告全流程打通。窄门有窄门的好处:HIT厂商懂软件不懂仪器,IVD厂商懂仪器不懂软件,两边都有的只是少数。
海外:同一套逻辑的轻量版
10月26日,第27届IFCC世界检验医学大会在印度新德里开幕,Autolas B-1 Star完成国际首秀——进样超800管、单批离心96管,搭载iLAS数据平台;同场展出"Lab in 0.5㎡"方案。同期,AutoLumo系列在印度装机达到1000台(来源:安图生物,2026-10-29)。iLAS是海外版的轻量LIS,B-1 Star是可以搬进0.5平方米的整间实验室。
再看下沉:10月27日,B-1 Star以97.5万元中标兰州市七里河区人民医院——一家承担全区约70万人口的二级甲等医院(来源:中国政府采购网甘肃分网,2026-10-27)。百万元以内一条整线,这个价格带过去是改造空白区。
11月1日还有一件事:安图与印度尼西亚高血压学会、印尼Prodia医学实验室三方签约,围绕原发性醛固酮增多症(PA)的筛查与诊断启动多中心研究。三件事放在一起:印度1000台是入口规模,B-1 Star是入口形态,印尼PA研究是入口的临床定义。
国内用信创换系统,海外用学术换标准。第三个判断:安图出海正从"卖试剂到海外"变成"把实验室搬到海外"。前者的天花板是外贸,后者的天花板是标准。
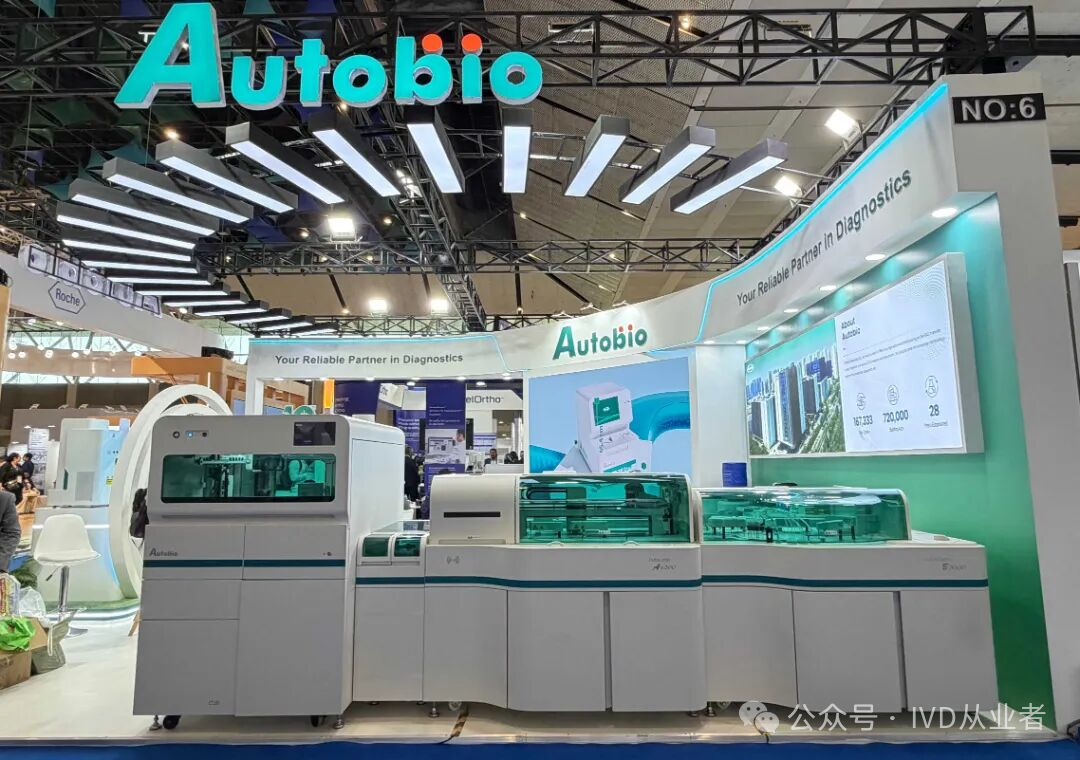
图源:第27届IFCC世界检验医学大会安图生物展台,印度新德里,2026年10月,来源:安图生物官方
下一站:三个数字要盯住
上半年海外2.20亿元、+40.59%,占比10.70%,毛利率56.16%(来源:2026年半年报)——真在长,但刚过一成,撑不起整体。
更该看代价:前三季度经营现金流净额5.34亿元、-36.87%;应收账款12.27亿元、+6.63%,相当于2025年全年归母净利润的114.86%;三费占比25.74%、提升6.14个百分点(来源:2026年三季报)。三个数字指向同一件事:软件和整线是重交付、慢回款的生意。而研发还在加码:前三季度研发投入6.09亿元,占营收18.80%,高于2025年全年的18.16%(来源:中原网,2026-11-02)。
Q4到2027年一季度,我会盯三件事:一、信创版LIS能否从"1家三甲"变成"一批三甲"——光华是可行性证明,不是规模化证明。二、经营现金流能否从-36.87%收窄,这是"重交付"是否跑顺的唯一硬指标。三、B-1 Star在二级医院的中标能否连续。
苗拥军说:"悲观者永远正确,乐观者永远前行。"但乐观者也需要一个能落地的抓手。对安图来说,这个抓手叫LIS——一套让医院换不掉的操作系统。它成不成,不看写了多少代码,看有多少家医院愿意把"接口"交给它。
参考资料
1. 安图生物《2026年第三季度报告》,2026-10-26
2. 安图生物官方《零突破!安图生物首家信创版LIS落地上海三甲医院》,2026-11-05
3. 安图生物《2026年半年度报告》,2026-08
4. 安图生物《2025年年度报告》,2026-04
5. 《河南日报》《以长期主义锻造诊断利器(企业家专访)》,2026-11-02
6. 中原网《长期主义的研发投入支撑安图走向自主创新》,2026-11-02
7. 安图生物《Autolas B-1 Star流水线国际首秀!参展 IFCC WorldLab 2026》,2026-10-29
8. 中国政府采购网甘肃分网《兰州市七里河区人民医院检验科超期使用设备更新项目(二次)中标结果公告》,2026-10-27
9. 中国政府采购网《复旦大学附属妇产科医院生化免疫流水线中标公告》,2026-10-09
10. 安图生物《质在精准 串联未来|亮相2026南方临床质谱技术应用研讨会》,2026-11-04
11. 安图生物《三方签约!印尼原醛症多中心研究正式启动》,2026-11-02
12. 安图生物《同呼吸 共命运|代理商战略交流会成功举办》,2026-10-30
13. 国家卫生健康委《WS/T 497—2026 侵袭性真菌病实验诊断标准》,2026-11-01实施